上市公司
Securities industry碳酸锂价格在九月经历了一轮急跌。9月16日,国内碳酸锂期货主力合约盘中一度跌至124020元/吨,9月累计下跌逾两成,4个月跌去超四成,基本抹平年内涨幅。跌到这个位置,市场讨论的已经不是跌不跌,而是还剩多少下跌空间。
转折出现在9月22日。碳酸锂主力2701合约当日涨3.14%至132500元/吨,9月23日再涨2.53%至134400元/吨。两连涨把价格从单边下行的轨道里拉了出来,但把跨度拉长看,这轮修复收回的只是前期跌幅的一小部分。
现货端的反应同步跟上。9月22日电池级碳酸锂平均价涨100元/吨至134400元/吨,工业级碳酸锂平均价涨50元/吨至130800元/吨,电池级氢氧化锂(粗颗粒)涨1000元/吨至122500元/吨。三种口径同日上涨,说明这轮涨价不是期货单方面的情绪。
把两条线放在一起看,月内跌两成、四个月跌四成,等于把年内涨幅基本交了回去。定价的主导因素也从成本转成了供给预期,价格对消息的敏感度明显上升。同样的现货市场,能在一周之内留下单日上涨3.9%与近一月下跌17.31%两种记录,原因就在这里。
把镜头拉远一点,价格的另一副面孔更值得看。9月17日现货锂矿价格1600美元/吨,单日上涨3.9%,上涨主因是宜春锂矿矿权注销公示引发供给收缩担忧;但同一组数据里,近一周下跌11.36%,近一月累计下跌17.31%。单日的上涨,掩盖不了月度尺度的下行。
原料端的报价同样混着两股力量。9月22日澳大利亚锂辉石精矿到中国到岸价(CIF)报1880至1930美元/吨,锂矿石价格当日上涨;上海有色网口径的锂精矿为1900美元/吨,环比上周五下降100美元/吨。当日涨、周环比跌,这正是当前锂矿定价的真实状态。
关键数据:9月16日盘中低点124020元/吨;9月22日主力合约涨3.14%至132500元/吨;9月23日再涨2.53%至134400元/吨;9月22日电池级现货134400元/吨、工业级现货130800元/吨、电池级氢氧化锂122500元/吨。
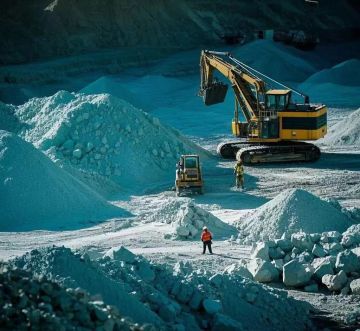
供给端最受关注的是江西宜春的枧下窝锂矿。该矿由宁德时代旗下公司持有,是全球规模排名前列的单体锂云母矿。9月18日,宜春时代新能源矿业有限公司公示《枧下窝锂矿采矿项目环评(拟报批稿)》,复产进程被市场视作碳酸锂供给端最重要的变量。
之所以说它重要,是因为供给的增量本就在路上。9月碳酸锂产量预计环比增10%至128517吨,周度产量环比增224吨至27889吨。产量往上走、价格在低位,这两件事同时成立,是卖方必须解释的第一个矛盾。这颗棋子落不落,直接决定价格反弹的天花板有多高。
交易所层面同时松了绑。广期所放宽碳酸锂最小开仓手数限制与单日开仓量限制,2026年9月22日起实施。规则放宽与价格两连涨出现在同一个时间窗口,资金参与度和流动性的变化随之成为观察点。
从公开信息看,围绕宜春的矿权与环保流程,已经不止一次成为价格异动的触发点。9月17日现货锂矿单日上涨3.9%,主因就是宜春锂矿矿权注销公示引发供给收缩担忧;9月18日枧下窝的环评拟报批稿公示,又把这个区域推回定价的中心位置。
分歧最直白的地方在机构之间。瑞银将2027年中国锂价假设从每吨20万元下调至12万元/吨,并下调中国锂业股盈利预测与目标价。瑞银同时认为,市场过度担忧储能电池去库存,可能忽略了江西反腐调查带来的供应下行风险。压低价格假设、提示供应风险,是同一家机构给出的两条并列提示。
国内券商的落点完全不同。东方证券认为,利空落地促反弹,供需强弱定弹性;锂价震荡回落但低位备库支撑价格韧性,现货端强势或支持反弹。这家机构把供需强弱当成反弹幅度的决定变量,而不是方向本身。
南京证券的判断更直接:本轮锂价回调幅度基本到位,旺季和储能放量、低库存是催化剂,并推荐天齐锂业、赣锋锂业、盛新锂能、融捷股份、永兴材料。瑞银的12万元/吨假设与南京证券的回调幅度基本到位,构成当前市场最需要正面对照的一组数字。
港股的反应没有配合期货。9月22日港股锂业股午后走低,赣锋锂业跌3.53%报33.34港元,天齐锂业跌2.65%报30.86港元。期货两连涨与港股锂业股同日下跌,说明这轮反弹目前更多停留在商品端,股票端并未同步确认。
风险提示:瑞银把2027年中国锂价假设下调至12万元/吨并下调锂业股盈利预测与目标价;9月22日港股锂业股午后走低,赣锋锂业跌3.53%报33.34港元,天齐锂业跌2.65%报30.86港元;9月碳酸锂产量预计环比增10%至128517吨,供给增量仍在。
库存数据是这轮反弹的支撑之一。按吨数口径,广期所碳酸锂注册仓单38305吨,较前一日减少2800吨;按手数口径,9月21日仓单减少2447手至35858手。两个口径的计量单位不同,不能连成同一条曲线,但方向一致,都在连续减少。仓单去化通常被理解为现货端消化能力在回升,这也是多头手里最实在的一张牌。
下游需求却是分化的。磷酸铁锂周度产量135250吨,高于上期的132875吨;三元材料周度产量19103吨,低于上期的19623吨。磷酸铁锂这条线在增,三元这条线在降,需求回暖的成色还需要更多周度数据来确认,单周数据不足以定性。
仓单的意义在于它是可交割库存的公开刻度。注册仓单与仓单手数同期都在下降,同时广期所自9月22日起放宽最小开仓手数与单日开仓量限制,一边是可交割库存在减少,一边是新产量预计环比增加10%,两股力量方向相反。谁占上风,要看后续每周的数据,而不是单日的涨跌。
第一个变量是枧下窝的复产节奏。环评公示只是流程中的一步,复产什么时候真正落到产量上,决定了供给收缩的担忧能撑多久。矿权注销公示在9月17日已经推动过一轮现货上涨,可见这个变量对价格的杠杆有多直接。
第二个变量是机构分歧的收敛方向。瑞银把2027年的价格假设压到12万元/吨,南京证券认为回调基本到位,东方证券强调供需强弱定弹性,三种说法建立在同一批公开数据之上。分歧的收敛方式,往往比价格本身更早给出方向。
第三个变量是仓单与周度产量的赛跑。仓单连续大幅下降,产量环比预计增加10%,一头是现货被消化,一头是新供给在增加。两股力量谁更快,决定了这轮两连涨是修复性反弹还是趋势反转的起点。在答案清晰之前,把它当成一次价格修复来对待,比当成反转更稳妥。
锂矿这条线的信息密度很高,但可确认的锚点其实是有限的:价格的低点与两连涨的幅度、仓单的去化、产量的环比增加、各家机构给出的假设,都是公开可查的。把注意力放在这些锚点上,比跟着单日涨跌做判断更有效率,也更容易看清自己在为什么买单。
把这些数字摆在一起,锂矿当前的状态很清楚:价格在一个月跌两成、四个月跌四成之后出现两连涨,供给端有增量、有复产变量,需求端磷酸铁锂在增而三元在降,机构在12万元/吨与回调到位之间各执一词。分歧本身,就是当前锂矿最重要的基本面信息之一。
关注「用心小站」,不错过下一份深度拆解。
对锂矿和新能源赛道有想法?加微信 yxxz798,把你关注的供需账一起对一对。
关注用心小站,获取更多深度分析
风险提示:本文不构成投资建议。投资者应关注行业政策变化和公司基本面,谨慎投资。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information

Securities industry
Bank financial management
Trust financing


微信公众号
 官方微信
 产品小程序