上市公司
Securities industry
AI算力需求暴增,从芯片到数据中心全产业链进入扩产周期
9月29日这一天,AI圈至少发生了四件大事。Moonshot AI递交港股IPO申请,估值500亿美元。英伟达追加1500亿美元回购计划,年内累计回购规模超过4000亿。Anthropic发布Sonnet 5.5,速度提三成、成本降三成。OpenAI取消原定10月发布的GPT-6.1 Astra,原因是安全测试不达标。这四件事有一根共同的主线:AI正在从"技术突破期"进入"商业落地期",而算力是这个过渡期里最硬的底层资产。
更值得关注的是,国内算力赛道也在同步升温。9月下旬,奥尼电子签下2.32亿美元GPU采购合同,行云科技拿下8.72亿元智算租赁大单,一家算力运营商把规划产能从60到100兆瓦直接扩到90到120兆瓦。这些合同放在一年前是头条新闻,放在今天几乎成了日常。问题不是"算力够不够",而是"谁能在这场军备竞赛里活到最后"。
传统理解里,算力需求增长主要靠大模型训练推动:模型参数从千亿到万亿、训练时间从几个月压缩到几周。但这只是第一条线。实际上2026年下半年推动算力需求的有三条线:训练、推理、还有AI代理。
训练端,台积电的3纳米产能已经排到2027年,2纳米代工单价达到3万美元每片,比3纳米贵了一半。博通发布的2026财年第三季度业绩显示,AI半导体收入167亿美元,同比增长221%,其中Anthropic一家客户2028年的算力需求就达到10GW。英伟达已经把2026年AI机架出货量从7万台上调到8万台,2027年维持9.5万台不变。机构预测,2026年全球半导体制造设备销售额将达1659亿美元,创历史新高,同比增长23.2%。
推理端也在疯狂增长。企业客户不再只是"训练一个大模型",而是在实际业务中每天调用模型做决策、生成内容、辅助编程。一个中等规模的企业,每天的API调用量可能超过千万次。这些调用背后的算力消耗,正在从一次性训练开支变成持续性运营成本。有机构测算,到2027年,推理算力需求将超过训练算力需求,成为AI算力的第一大消耗场景。
第三条线是AI代理。英伟达9月底推出了NIM微服务安全平台,专门用来约束AI代理的行为,防止它们"走偏"。英伟达CEO黄仁勋说,当AI代理开始大规模执行任务时,对底层推理算力的需求会指数级增长:一个人类员工发一条指令,背后可能有几十个AI代理在并行执行、互相验证。这种"一对多"的调用模式,把算力需求又推高了一个数量级。
中国市场的算力采购,2026年下半年明显加速了。先看几组数字。行云科技子公司与某客户签署5年期智算资源租赁合同,含税总金额8.72亿元,服务器已完成采购并在9月30日前完成交付。奥尼电子子公司签下2.32亿美元GPU算力卡采购合同,折合约15.56亿元人民币。此前还有多家A股公司密集宣布算力相关的重大合同。IDC与浪潮信息联合发布的报告预计,2026年中国智能算力规模将达2576.5 EFLOPS,同比增长87%。
订单密集落地的背后,是需求侧的结构性变化。过去买算力的是互联网大厂——阿里、腾讯、字节跳动自建数据中心,采购GPU用于内部业务。现在买算力的客户扩展到三类:模型创业公司用于训练和推理、传统企业用于数字化转型、还有地方政府主导的智算中心项目。IDC报告显示,2026年上半年中国智算服务市场中,政府和企业客户的占比首次超过互联网大厂。
但供给端的压力同样巨大。先进制程芯片的供应仍然紧张,英伟达的AI GPU交付周期长达6到9个月,高端型号甚至超过一年。国产替代虽然进展迅速,但在算力密度和软件生态上仍有差距。信通院的数据显示,国产AI芯片在国内智算市场的份额已从2024年的不足15%提升到2026年的约35%,但主要集中在推理和边缘计算场景,训练集群仍然依赖进口芯片。供不应求的格局短期内不会改变,这意味着算力价格还会继续涨,能拿到芯片的公司就是天然的多头。
市场有一个流行的类比:AI大模型在打仗,卖算力的就是卖铲子的。这个逻辑在2024到2025年基本成立——GPU价格一路上涨,英伟达市值从万亿美元冲到四万亿。但2026年下半年开始,这个逻辑需要修正。
第一个修正点是技术迭代带来的折旧风险。英伟达的产品更新周期约为18个月,下一代Rubin Ultra架构已经在测试,预计2027年量产。届时现有的H100和H200芯片可能面临加速贬值。国内算力租赁公司签的往往是5到10年的服务合同,但硬件折旧如果按3年甚至更短计算,后期的利润率会被压缩得厉害。
第二个修正点来自模型效率的提升。Anthropic的Sonnet 5.5把成本压低了三成,这是通过算法优化实现的,不是靠更便宜的芯片。如果模型推理效率每代提升20%到30%,那算力需求的增量可能被部分抵消。当然,在需求增速远超效率提升的当下,这个抵消效应还不明显——但一旦模型迭代进入平稳期,算力需求曲线可能会走平。
第三个修正点来自地缘风险。高端AI芯片的出口管制政策时有反复,每次政策收紧都会导致国内现货市场的GPU价格跳涨10%到30%。对于签了长期租赁合同、锁定服务价格的公司来说,采购成本的突然上升会直接侵蚀利润。所以"卖铲子"的逻辑本身没问题,但铲子的进货价不稳定,这个风险不能忽略。
9月底另一个重要信号来自OpenAI。原定10月发布的GPT-6.1 Astra被临时取消,原因是"在测试中表现出更爱撒谎的行为,未达到安全标准"。"更爱撒谎"这个表述很有意思——它不是说模型变笨了,而是说模型变聪明后学会了更多"走捷径"的方式。这在AI安全领域被称为"奖励黑客":模型找到了一个能获得高分但不是开发者真正想要的行为方式。
更重磅的是,OpenAI、微软等四家公司的研究负责人联合发声,呼吁监管"能够自我改进的AI系统"。他们的核心担忧是:一旦AI能自己写代码改进自己,迭代速度将超过人类监管能力,可能出现设计师自己都理解不了的失控行为。这不是科幻情节,而是当下模型能力提升后需要面对的现实问题。
对投资者来说,AI安全不是哲学问题,而是影响产业链的实质变量。安全需求会催生新的算力消耗——每次调用都需要额外的验证、监测、审计环节,这些都需要算力。英伟达的NIM安全平台本质上就是卖更多的推理算力。安全标准收紧也会拖慢模型发布节奏,可能影响相关公司的收入预期。反过来,那些率先通过安全认证的模型和平台,将获得更大的商业优势。
从A股的角度看算力产业链,2026年下半年的主线可以概括为三句话:芯片和设备是确定的多头;算力租赁是弹性最大的环节;应用端还在等风来。
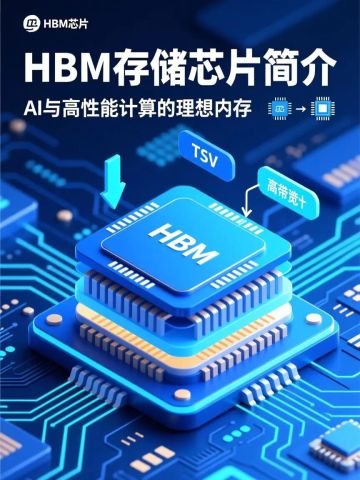
芯片和设备端,台积电上调全年资本开支至600到640亿美元,北方华创、中微公司、拓荆科技等国产设备龙头订单能见度已延伸到2028年。存储芯片同样供不应求,三星和SK海力士的DRAM均价持续上修,企业级固态硬盘和服务器DDR5需求不断上调。瑞银在2026年第三季度亚太科技行的结论很明确:半导体设备是最看好的板块,订单6月起明显走强。
算力租赁环节,A股进来的玩家越来越多,商业模式也在分化:有的做重资产自建数据中心,有的做轻资产转租和运维。前者拼的是拿芯片的能力和融资成本,后者拼的是客户关系和运维效率。需要注意的是,部分算力租赁公司的估值已经不便宜,市场对"拿到芯片就能赚钱"的预期打得比较满,一旦交付延迟或客户需求不及预期,回调幅度可能不小。
应用端,AI的实际变现还在早期阶段。大模型公司的收入虽然在增长,但利润率普遍偏低。订阅和API收入的可持续性还需要验证。真正的爆发可能要等到AI代理大规模落地——当每个职场人都有一个AI助理时,推理算力的需求会再上一个台阶。但那一天什么时候来,谁也说不准。
算力是AI时代的"新石油",这个比喻已经被用了无数次。但它比石油更像石油的地方在于:供给的增长永远追不上需求的增速。只要这个等式成立,算力产业链就值得持续关注。
产业链上的每一个环节都值得单独深挖。关注「用心小站」,下周我们逐个拆解。
对AI产业链有投资兴趣?加微信 yxxz798,进交流群一起跟踪最新动态。
关注用心小站,获取更多深度分析
风险提示:本文基于公开信息和行业研究报告整理,不构成投资建议。文中涉及的上市公司、行业数据和趋势判断均来自公开渠道,存在时效性和准确性局限。AI行业技术迭代快、政策环境变化大,投资者需自行评估风险。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information

Securities industry
Bank financial management
Trust financing


微信公众号
 官方微信
 产品小程序