上市公司
Securities industry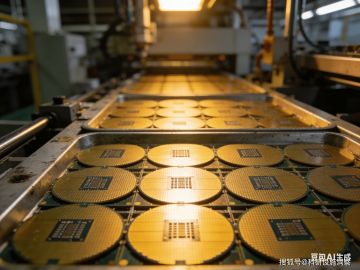
存储芯片晶圆:AI数据中心正在改写存储行业的定价逻辑
9月20日深夜,国产存储龙头长鑫科技在上海世界制造业大会上宣布:第五代DRAM工艺平台正式量产,并同步展出基于该平台的大容量LPDDR5X产品。消息一出,9月21日长鑫科技盘中一度大涨近6%,总市值站上3.9万亿元;韩国三星电子当日涨超4%。存储,成了AI叙事里最硬的一条产业主线。
存储芯片这轮涨价,已经不能用"周期回升"来概括——它是AI算力需求对全球产能的一次重新分配。本文把存储超级周期的数据链、受益链和风险点一次理清:为什么涨价能贯穿到2027年,A股哪些环节在真实受益,以及"3.9万亿龙头"背后藏着什么隐忧。
但也别急着把"涨价"两个字简单等同于"利好"。这轮周期的结构、传导路径和受益者排序,都和过去的存储周期大不相同,先弄清楚它怎么一步步传导,才能看懂后面的受益链。
这轮涨价的源头在AI数据中心。HBM(高带宽内存)用3D堆叠技术把DRAM裸片垂直互联,带宽是普通内存的数倍,是AI加速卡的关键配套。韩国存储巨擘SK海力士在HBM市场占约六成份额,9月9日其市值突破1.45万亿美元,创历史新高——存储从电脑手机里的配角,变成了算力基础设施的核心资产。
巨头把最先进制程产能倾斜给HBM和服务器DDR5,直接挤压了手机、电脑用的常规DRAM与闪存产能。价格就此一轮轮上台阶:三星2026年一季度DRAM平均售价环比涨幅超90%;集邦咨询预测2026年三季度传统DRAM合约价环比再涨13%至18%,NAND闪存合约价环比涨10%至15%;杰富瑞研报更指出三季度存储芯片价格环比或涨40%至50%,四季度再涨30%至40%,涨价趋势将贯穿2026下半年直至2027年,2028年才可能因新增产能率先看到缓和。
涨价最终传导到了每个人手里。9月1日华为、小米、荣耀多款手机集体调价,涨幅200至1000元不等——华为Mate80系列最高涨价1000元,小米17系列再涨300元,官方回应是"关键物料市场价格调整"。9月15日产业链消息更直白:苹果已接受三星2027年一季度存储报价,DRAM接近2.0美元每Gb,NAND接近0.33美元每Gb,较今年三季度报价上涨30%至40%,苹果都是最早就被谈定价格的客户,这个报价基本锁定了2027年上半年的价格中枢。
到这里,很多人会追问一句:涨价这么猛,产业链上到底谁在赚大头,谁只是跟着喝汤?答案并不均等——这轮超级周期里,有定价权的原厂吃掉了大部分利润,而A股投资者能买到的,更多是产业链里的"卖水人"角色,收益弹性完全不同。
在这轮超级周期里,最值得A股投资者关注的国产变量是长鑫科技。这家中国规模最大、技术最先进的DRAM研发设计制造一体化企业,2026年7月27日登陆科创板,发行价8.66元,基础募资约579亿元,创科创板募资纪录;上市首日大涨465.82%,总市值一度突破3万亿元,登顶A股市值榜,8月中旬市值更一度超过4万亿元,与腾讯、茅台争夺"中国市值最大上市公司"的位子。
市值高企背后是稀缺性:它是A股极少数量级相当的纯正DRAM标的。按出货量和销售额统计,长鑫科技已是中国第一、全球第四的DRAM厂商,全球市占率约7.67%。9月20日量产的第五代工艺平台G5采用四重曝光方案,把内存阵列有源区半间距缩小到11.95纳米,存储电容深宽比达45比1,每片晶圆产出裸片数量较第四代提升至少50%,公司称工艺水平比肩行业顶尖量产节点——这直接关系到国产存储的成本曲线能否在下一轮周期里跟住三星、海力士。
长鑫的量产公告还带出一个背景数字:韩国9月前20天芯片出口额同比暴增259%,瑞银随之大幅上调全球AI资本开支预测,预计2026年总额9980亿美元、2027年升至1.447万亿美元。服务器内存和HBM产能基本被大厂锁到了2027年,客户实际拿到的配额只有申请量的六到七成——供需的紧张程度可见一斑。
但这里要先问一句:产业端的紧张是一回事,A股投资者真正关心的是另一回事——这条产业链上,到底谁在真实受益?下面按受益程度分四层来看。
存储周期的受益链分四层,A股各有代表。第一层是存储原厂与设计:长鑫科技(688825)是纯正DRAM龙头;兆易创新(603986)作为NOR Flash与利基型DRAM设计龙头,上半年净利同比大增近11倍,公司表态有望在未来两三年成为全球最大NOR Flash供应商,9月22日收涨2.65%,报402.10元,总市值2831亿元。
第二层是配套芯片:澜起科技(688008)做内存接口芯片,是DDR5渗透的直接受益者,9月22日大涨5.58%,收报221.83元,市值2708亿元。内存条性能越高、容量越大,其接口芯片用量和价值量就越高。第三层是封测与制造:通富微电收涨3.82%、长电科技平收、华天科技小幅回调,存储大扩产直接拉动封装订单。第四层是模组与分销:江波龙、香农芯创等随行就市,波动更大。
但要提醒一句:A股存储板块8月以来已经历过一轮充分炒作,长鑫科技市值从3万亿站到4万亿再回到3.9万亿,区间波动剧烈;兆易创新7月初曾单日主力净流出超37亿元,市场对高价股的分歧一直存在。产业链受益是真的,股价提前透支预期也是真的,两者并不矛盾。
对比历史上每一轮存储行情,还能发现一个规律:真正的超额收益往往出现在涨价被市场充分认知之前,而不是之后。2025年下半年存储涨价苗头初现时,机构最先加仓的是HBM配套与接口芯片;2026年上半年DRAM合约价单季暴涨90%的消息密集落地,板块进入主升浪,大量资金才蜂拥而入——等到"涨价贯穿2027"成为共识,最肥美的预期差阶段其实已经过去。对后知后觉的资金而言,重要的是判断价格处于周期的哪个位置,而不是在涨价新闻满天飞时追最后一棒。
第一个风险是周期的钟摆。杰富瑞指出2028年随着新增产能投放,存储平均售价可能回撤15%至20%;高盛最新跟踪报告也强调涨价呈结构性分化——PC与服务器DRAM价格动能强,但手机存储受库存上升拖累,这个背离提示本轮周期不是普涨,而是AI定向拉动。一旦AI资本开支指引下修,最先冷却的恰恰是涨得最猛的HBM与服务器内存。
第二个风险在国产链本身。长鑫科技G5平台"每片晶圆产出提升50%"是按8Gb颗粒基准换算的理论计数,公司公告明确注明"属筛选前理论计数,不等同于良率改善";5万亿元市值级别的长鑫对任何工艺、良率、扩产节奏的边际消息都极度敏感。兆易创新上半年净利大增背后也有一定比例的投资收益和非经常性收益,扣非口径的持续盈利能力需用三季报验证。
第三个风险是拥挤度。9月22日A股冲高回落、超3000股下跌,市场热点快速轮动,当天领涨的是端侧AI与传媒,存储板块整体只是跟涨。在成交2.14万亿的存量博弈市里,任何一条已经上涨数月的主线,都面临获利盘兑现的压力——方向对,不等于任何时候上车都对。
跟踪存储主线,不需要盯每天的股价,盯三个数据锚就够了。第一个锚是合约价:集邦咨询每月发布的DRAM、NAND合约价走势,是判断周期位置最直接的指标,涨速放缓不等于拐点,连续两个月转跌才算预警。第二个锚是AI资本开支:英伟达、微软、谷歌的季度资本开支指引,决定HBM需求的持续性——这是本轮周期的总引擎。第三个锚是国产良率与产能:长鑫G5量产后的产能爬坡进度和良率数据,决定国产存储能否在下一轮下行周期保住成本竞争力。
这套框架也有明确的适用边界:它适合用来判断"还要不要持有、要不要加仓",但救不了已经高位重仓的人,也给不了短线买卖点。如果你是配置型投资者,让仓位跟着合约价和资本开支走,而不是跟着涨停板走;如果你已经持仓且浮盈丰厚,至少要把止盈线划出来——超级周期的后半段,落袋一部分兑现的利润,从来不是错误决策。
一句可以直接转述给同事的结论:存储是本轮AI周期里"需求最刚性、涨价最可见、国产化逻辑最完整"的硬件方向之一,2027年之前供需格局大概率维持紧张;但板块已经从预期阶段走到兑现阶段,业绩兑现的确定性仍在,情绪追高的性价比已经不高。把三个数据锚放进跟踪清单,等价格与数据给出共振信号,比在情绪高点追涨更接近正确的节奏。
科技产业我们每天跟踪,从算力芯片到存储再到端侧应用,每一条主线的数据和变化都会持续拆给你看。关注「泰然视角」,不错过下一个产业拐点。
对半导体和AI算力方向感兴趣?加微信 yxxz798,进交流群,和更多高净值投资者一起聊。
关注用心小站,获取更多深度分析
风险提示:本文不构成投资建议。文中行情、市值、市盈率为2026年9月22日收盘中金财富接口实测数据,涨跌幅按(现价减昨收)除以昨收自算;存储价格、合约报价、市场份额数据来自集邦咨询、杰富瑞、高盛、IDC及财联社、界面新闻等公开报道;长鑫科技市值与工艺数据来自公司公告及公开报道。以上信息如与官方披露不一致,以官方披露为准。
风险提示:存储行业存在周期见顶、产能扩张、价格回落、手机端需求疲软、高估值标的回调等风险,AI资本开支不及预期将直接影响HBM需求。投资者应关注行业周期变化,谨慎投资。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing


微信公众号
 官方微信
 产品小程序