上市公司
Securities industry
如果把一条AI芯片的诞生看成一场接力,图纸由设计公司完成,真正的重活在上游两道工序:先要让世界上最精密的机器,把电路一点一点"刻"进硅片;再要让一座工艺登峰造极的工厂,把硅片变成能跑起来的芯片。这两道工序,分别被两家公司牢牢攥在手里——阿斯麦与台积电。它们不直接卖AI产品,却站在整条AI产业链的最上游:一个市值约6370亿美元,一个市值约2万亿美元。
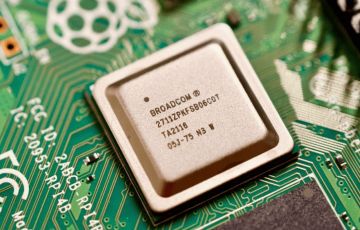
市场愿意给一家制造企业开出2万亿美元的市值,这在工业史上前所未有。台积电不靠营销、不靠流量,靠的是把"制造"这件最苦最难的生意,做到全球无人能及。今天全球最先进的AI芯片——英伟达的加速卡、苹果的处理器、AMD和博通的芯片——几乎全部出自它的晶圆厂。想读懂AI时代的财富分配,得先看懂这两家"给卖铲子的人卖铲子"的公司。
先看硬数据。台积电近一年滚动营收约1446亿美元,净利约722亿美元,毛利率高达64.2%,营收增速30.6%,市盈率约28.9倍,机构评级为买入。这个净利规模是什么概念?它几乎追平了英伟达(约729亿美元),而英伟达是当前全球市值最高的公司。一家代工厂能赚到和顶级芯片设计公司相当的利润,本身就说明:制造环节的定价权,远比想象中更值钱。
换算一下更容易理解:以1446亿美元营收、722亿美元净利计算,台积电的净利率接近五成——每收进100元,能留下约50元利润。这在制造业里几乎是不可思议的数字。它说明台积电赚的不只是加工费,而是几十年来用工艺积累收下的"技术租金"。芯片设计公司要分摊巨额研发费用,台积电则把这些成本摊进每一个晶体管里,代工规模越大,成本摊得越薄,领先优势像滚雪球一样越滚越大。
台积电开创的模式叫晶圆代工:自己不设计芯片,专为别人把设计变成现实。三十多年前,它赌对了专业化分工的方向,把全部资源押在行业里最难的那道工序上。苹果把手机芯片交给它,英伟达把AI加速芯片交给它,AMD、博通同样如此。芯片设计公司可以层出不穷,但能稳稳接住这些设计的顶级工厂,全球屈指可数。它不押注任何一家客户的成败,却享有所有客户成功带来的红利。
真正的护城河,在制程与封装两端。台积电的3纳米、2纳米制程全球领先,最前沿的产能几乎被它一家垄断;而AI芯片紧缺的不只是最细的电路,还有把多颗芯片"拼"成一体的先进封装工艺——它的CoWoS封装产能供不应求,订单已经排到很远的将来。英伟达的AI芯片卖得越疯,台积电的产线就排得越满。这种旱涝保收的生意,正是产业链"卖水人"最典型的模样。
核心看点:AI芯片的竞争越激烈,制造端的订单越饱满。CoWoS先进封装供不应求,2纳米制程量产在即——无论哪家芯片公司最终胜出,晶圆都要从台积电的工厂出货,它就是AI算力的物理底座。
顺着产业链再往上游一步,就是阿斯麦。它的市值约6370亿美元,近一年滚动营收约413亿美元,净利约124亿美元,毛利率52.7%,市盈率约54.6倍,机构评级为买入。营收规模不到台积电三分之一,市值却逼进台积电三分之一——高估值背后,是市场对"独家垄断"四个字的定价。
阿斯麦垄断的产品叫极紫外光刻机(行业通称EUV),这是全世界最贵的单台工业设备,一台造价在数亿欧元级别。先进芯片上动辄上百亿条电路,全靠它用极细的光一次次"刻"出来。没有这台机器,就没有3纳米、2纳米的先进制程,更没有今天所有能跑的AI大模型。而全球能制造EUV光刻机的,只有阿斯麦一家,这个独家地位维持了十多年,至今没有真正意义上的挑战者。
市场给两家公司的定价逻辑并不相同。台积电28.9倍的市盈率,买的是先进制程持续领先、产能稳定放量这样一条"慢而稳"的复利曲线;阿斯麦54.6倍的市盈率,买的是全球独一份的垄断权。设备生意还有一层更深的绑定:光刻机一旦装入晶圆厂,此后多年的维护、升级与耗材都离不开阿斯麦,客户想更换也无从选择——这种"装上了就拆不掉"的特性,比单纯的芯片订单牢固得多。
它还在往前推进下一代高数值孔径的极紫外光刻设备,为更小的制程节点囤积弹药。逻辑很清晰:台积电、三星、英特尔要在先进制程上互相较劲,就得源源不断地向阿斯麦下单。设备商不押注任何一个玩家,它只是稳稳地站在赛道边,向每一个参赛者收取门票。
看懂这两家公司,要记住一个核心判断:制造和设备,是AI产业链里确定性最高的环节。芯片设计有路线之争,通用加速器、定制芯片、各种架构打得难解难分,但无论谁赢,产能最终都要落在台积电的晶圆厂,机器都要出自阿斯麦的光刻机。英伟达登顶,台积电是它的中央厨房;就算未来某一天英伟达被挑战,台积电的位置依然稳固——它赌的不是某一家赢,而是整个行业都在赢。
先进制造的壁垒,不是钱能砸出来的。一套能稳定量产顶尖制程的体系,需要机器、工艺、良率与工程师团队几十年的磨合,缺一环都转不动。全球能玩转先进制程的,至今只剩台积电、三星、英特尔三家,其中台积电遥遥领先。所以它的毛利率能站上64.2%,净利规模722亿美元,比绝大多数芯片设计公司都高——这就是制造业里最极致的定价权。
两家公司的生意模式还有个细节差别:台积电赚的是"规模与良率"的钱,订单越多、产线越满,成本摊得越薄,利润越厚;阿斯麦赚的是"稀缺与垄断"的钱,一年卖出的极紫外光刻机数量有限,但每台都是天价,毛利天然带垄断溢价。一个靠极致运营,一个靠独家技术,殊途同归——都成了AI时代绕不过去的环节。这也是为什么全球资本都在盯着这两家:它们不赌任何单一客户,赌的是整个AI产业的扩张本身。
对中国半导体产业来说,这两家公司还有另一层意义:国产替代的每一步,都对着它们的壁垒来打。光刻机是最难啃的骨头,先进制程代工同样需要长年累月的追赶。看清了差距,才看得清国产替代的空间与难度——这也是理解全球科技竞争格局的一把钥匙。
| 指标 | 台积电 | 阿斯麦 |
|---|---|---|
| 市值 | 2万亿美元 | 6370亿美元 |
| 营收(滚动) | 1446亿美元 | 413亿美元 |
| 净利 | 722亿美元 | 124亿美元 |
| 毛利率 | 64.2% | 52.7% |
| 市盈率 | 28.9倍 | 54.6倍 |
| 机构评级 | 买入 | 买入 |
| 核心壁垒 | 先进制程+先进封装 | 极紫外光刻机独家 |
高确定性的另一面,是风险的高度集中。台积电面临地缘政治的不确定性——全球最先进的晶圆产能集中在一个地区,这是整个行业都要面对的结构性问题;同时它的大客户集中度较高,一旦云厂商收缩资本开支、大客户砍单,业绩的波动会被明显放大。台积电尚且如此,阿斯麦的风险则更直接地压在估值上:54.6倍的市盈率,已经把未来多年的增长提前定价,任何一代新设备的量产节奏不及预期,都可能引发股价的剧烈波动。
如果把AI产业比作一座城市,芯片设计公司是出图纸的建筑师,云厂商是入住的住户,那么台积电就是唯一能承接整座城市建设的总包商,阿斯麦则是垄断了制砖机生产的唯一设备商。地基掌握在谁手里,地价就由谁说了算。市场已经用真金白银投了票:一个2万亿美元,一个6370亿美元——AI的地基,值这个价。
表A:先进制程三强
| 公司 | 市值 | 毛利率 | 角色 |
|---|---|---|---|
| 台积电 | 2万亿美元 | 64.2% | 全球代工龙头,英伟达苹果AMD博通全找它 |
| 三星 | 约3000-4000亿美元级别 | — | 存储起家的追赶者 |
| 英特尔 | 0.57万亿美元 | 37.4% | 自己造自己卖+想抢代工 |
表B:台积电 vs 阿斯麦 关键财务
| 指标 | 台积电 | 阿斯麦 |
|---|---|---|
| 营收 | 1446亿美元 | 413亿美元 |
| 净利 | 722亿美元 | 124亿美元 |
| 毛利率 | 64.2% | 52.7% |
| PE | 28.9 | 54.6 |
先进制程是AI产业链上玩家最少的环节,全球能稳定量产的只有台积电、三星、英特尔三家。CoWoS先进封装供不应求,是近两年最确定的供给瓶颈;阿斯麦的EUV光刻机全球独家,High-NA EUV将成为下一代制程的门槛。
地缘因素是把双刃剑:台海风险促使全球客户在美国、日本分散产能,但产能分散反而推高了先进制程与设备的稀缺性,定价权并未被稀释。跟踪台积电资本开支与阿斯麦订单两大指标,即可把握AI地基的景气节奏。
这个系列会持续更新,把AI时代的全球巨头一个个拆给你看。关注「用心小站」,不错过下一份深度拆解。
对全球科技资产配置感兴趣?加微信 yxxz798,聊聊你的想法。
关注用心小站,获取更多深度分析
风险提示:本文不构成投资建议。投资者应关注公司基本面和治理结构,谨慎投资。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing


微信公众号
 官方微信
 产品小程序