上市公司
Securities industry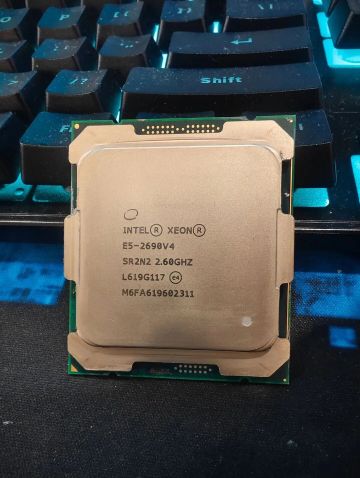
这个系列拆了十几家巨头,每一家都站在或赢或稳的位置上。今天这一位是个例外——它曾经赢过,而且是赢得最彻底的那种赢。英特尔,全球个人电脑时代当之无愧的霸主,市值一度问鼎全球半导体行业第一。如今它的市值约5700亿美元,排在榜单第18位,被当年它看不上的同行远远甩开。
把数字摆在一起,落差更直观。英特尔的市值是5700亿美元,而英伟达是5.37万亿美元,两者相差将近十倍。十年前没有人敢想象这个对比,但这就是错过两个时代的代价。这篇要看的不是它的辉煌史,而是一个关键问题:这个老帝国手里还剩多少翻盘的牌,值不值得押。
英特尔的故事要从「错过」讲起。个人电脑时代,几乎每台电脑里都有一颗它的处理器,那是它最风光的岁月,市值长期霸榜。然后它错过了移动时代——智能手机爆发时,它的芯片没能进入主流手机,苹果、高通的架构成了移动端的主角,PC市场却开始萎缩。
紧接着是AI时代。英伟达靠着图形处理器和软件生态拿下AI计算市场,英特尔却在自家制程上反复跳票,先进代工掉队,AI芯片也迟迟没能放量。一步慢,步步慢,两次时代切换都没踩对节奏,结果就是市值排名一路滑到第18位,和当年并肩的对手彻底拉开身位。
但也要说句公道话:英特尔的基本盘并没有垮。个人电脑处理器依然是它的现金奶牛,全球商用电脑和企业服务器里仍有大量英特尔芯片在服役;数据中心业务虽然受到冲击,也仍是营收的重要支柱。它的问题不是没有生意做,而是原有生意在缓慢缩水,新生意又没能及时顶上,青黄不接,正是转型最难熬的阶段。守住基本盘的同时把新故事做出来,这是它唯一的出路。
先看清目前的账。英特尔营收529亿美元,净利润微亏,毛利率37.4%,营收增速19.9%。几个数字分开看:在经历了漫长的下滑之后,营收开始恢复正增长,19.9%的增速说明基本盘正在企稳。但利润端还是不好看,公司整体仍在微亏状态,要靠转型的成果把它拉回盈利区间。
毛利率37.4%这个数字值得单独拿出来看。作为对比,台积电的毛利率高达64.2%。同是做芯片,毛利率差了近27个百分点,背后是技术与定价权的差距:台积电靠先进制程给全球巨头代工,赚的是技术壁垒的钱;英特尔还在为制程落后和产能利用率不足买单。毛利率能不能修复,是观察它转型是否见效的第一温度计。
市场对转型显然有预期:数据包里英特尔净利预期增速高达121.4%,对应的是扭亏为盈的预期;市盈率91.7倍,机构评级为买入。一个还在微亏的公司拿到买入评级,说明机构看的是两年后的故事,不是当下的报表。
英特尔手里的牌主要有三张。第一张是代工业务,押注18A制程——这是它重回先进制程的关键节点,目标是跟台积电抢代工生意。如果18A按计划量产,对于想分散供应链的美国芯片设计公司来说,英特尔是本土唯一的先进制程选择。代工是大赌注:成了,英特尔从IDM升级为全球代工第二极;不成,巨额投入就是沉没成本。
第二张牌是AI芯片,自研加速卡希望在AI计算市场分一杯羹,聚焦推理场景,避开与英伟达正面硬刚的训练市场。推理是AI落地的后半程:模型训练完之后,每一次调用都要走推理,这个市场的规模会随着应用铺开而持续膨胀,英特尔赌的正是这一块。
第三张牌是政策:美国把先进芯片制造视为战略资产,本土制造有芯片法案的资金与订单支持,英特尔是最大受益者,这意味着它的代工业务背后有国家意志托底,小客户可能流失,但战略客户和资金不愁。
买困境反转股和买成长股是两套打法。成长股看增速能不能兑现,反转股看拐点信号有没有出现。对英特尔来说,最值得跟踪的信号有两个:一是18A制程的良率爬坡,制程能不能按期量产、良率够不够高,决定代工业务的生死;二是代工大客户下单,有没有全球头部芯片设计公司把订单真正交到它手里,而不是只有口号。
这两个信号任何一个落地,都是质变;两个都没动静,那121.4%的净利预期和91.7倍市盈率就会越来越难撑住。机构评级买入说明赔率上划算,但困境反转从来不是「必赢」——它是概率游戏,赚的是预期差,风险同样巨大。
买英特尔和买台积电是完全不同的心态。台积电像一艘已经满速航行的巨轮,买它买的是确定性,赚的是业绩稳步兑现的钱;英特尔则像一艘正在返厂大修的旧船,买它买的是检修质量,赚的是「修好了」之后估值修复的钱——这背后是两类投资者截然不同的风险偏好,没有谁对谁错,只有适不适合。
核心看点:英特尔是市值前30里唯一的「大反转」标的:营收增速已回正到19.9%,净利预期增速121.4%,评级买入。18A制程、AI芯片、本土制造政策三张牌集于一身——美国本土先进制程的稀缺性,是它最独特的护城河。
风险提示:制程延期会让整个反转逻辑崩塌;代工客户若迟迟不落地,产能利用率继续拖累利润;转型持续烧钱,而公司目前还在微亏。37.4%的毛利率和台积电64.2%的差距,短期内不会消失——押注英特尔,本质是押注老帝国能在新时代重新证明自己。
顺着这个思路回看整张市值榜单,会发现英特尔的位置很特殊:它不像英伟达那样靠已成型的利润说话,也不像传统巨头那样靠稳定分红立足,它处在「旧故事结束、新故事待写」的临界点上。市值5700亿美元、市盈率91.7倍,这个定价既包含了对PC基本盘的存量认可,也包含了对代工与AI芯片的增量期待。两边的权重怎么变,取决于接下来几个季度财报里披露的制程进展与客户名单,而不是任何口号。
从市值第一到第18名,英特尔花了二十年掉下来的位置,想爬回去也许要更久。但换个角度看:市值5700亿美元、市盈率91.7倍、评级买入——市场其实还没有放弃它。它的故事是半导体的缩影:在AI时代,不进步就会被淘汰;而老帝国一旦反击成功,弹性也是最大的。
英特尔这一篇,讲的其实不只是一家公司的故事。任何一个行业,当旧的技术红利耗尽、新的技术浪潮涌来时,都会出现这样的选择题:继续守成,还是押上全部身家转型。英特尔的答案已经给出,接下来要看的,就是它拿什么兑现。这个系列的读者里,如果有正在经历行业转型的人,也许能从中学到一些东西。
把英特尔的财务全貌收进一张表,转型的起点和差距就都清楚了:
| 指标 | 数值 |
|---|---|
| 市值 | 5700亿美元 |
| 营收 | 529亿美元 |
| 净利 | 微亏(约-3亿美元级别) |
| 毛利率 | 37.4% |
| 营收增速 | 19.9% |
| 净利增速预期 | 121.4%(扭亏预期) |
| PE | 91.7 |
| 机构评级 | 买入 |
再和台积电并排放,差距即翻盘点:
| 指标 | 英特尔 | 台积电 |
|---|---|---|
| 市值 | 5700亿美元 | 2万亿美元 |
| 营收 | 529亿美元 | 1446亿美元 |
| 毛利率 | 37.4% | 64.2% |
| 角色 | IDM(自己设计自己制造)+想抢代工 | 纯代工龙头 |
困境反转股最稀缺的是两个信号:18A制程的良率爬坡进度,以及拿到代工大客户订单。两者任何一个落地都是质变;在此之前,121.4%的净利预期和91.7倍市盈率只能靠预期撑着。
美国本土先进制程需求与芯片法案补贴给了英特尔政策底,代工客户也有分散供应链的动力;但代工是重资产、长周期的生意,任何环节延期都会消耗市场耐心。机构评级买入说明赔率被认为划算,但反转确认之前,波动仍会很大。
跟踪的重点应该放在每季度制程节点进展公告、代工客户名单和资本开支效率上,让数据说话,比口号可靠。
这个系列会持续更新,把AI时代的全球巨头一个个拆给你看。关注「用心小站」,不错过下一份深度拆解。
半导体赛道太复杂?加微信 yxxz798,一起理理思路。
关注用心小站,获取更多深度分析
风险提示:本文不构成投资建议。投资者应关注公司基本面和治理结构,谨慎投资。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing


微信公众号
 官方微信
 产品小程序