上市公司
Securities industry
距离11月3日投票日还有22天,美国中期选举已经进入最后一个月。市场上关于“蓝潮”的讨论越来越多:民主党拿下众议院基本被当成既定事实,参议院则成了今年最大的悬念。
这篇文章回答两个问题。第一,现在两党的选票形势到底怎么样,是哪几个席位在决定胜负;第二,两种结果对美股、美元、美国国债和黄金分别意味着什么。先说明一句:这是一份数据整理和机构观点的汇总,不是预测,也不构成投资建议。
美国国会这次要改选众议院全部435个席位、参议院35个席位,另外还有36个州长职位。按10月8日的公开统计,众议院共和党218席、民主党214席,另有1名独立议员(加州联邦众议员基利退出共和党独立参选)和2个空缺席位;参议院是共和党53席对民主党47席。
这意味着:众议院过半线是218席,民主党净赢3到4席就能翻盘,各家口径略有差异,但量级就是个位数。参议院要难得多,民主党必须净翻4席、拿到51席才算多数——因为一旦50对50,决定票归副总统。这就是为什么众议院被看作基本定局,参议院才是真正的悬念所在。
为什么同样一场选举,两个院的难度差这么多?往下看数字就清楚了。
国会通用民调是目前最稳定的观察指标,问的是一句大白话:如果今天投票,你选民主党的议员还是共和党的议员。真实清晰政治网站的均值显示,9月16日到10月5日的样本里,民主党49.8%、共和党41.9%,领先7.9个百分点。民调网站西尔弗公报10月11日更新的均值更高:领先8.9个百分点,按“大概率会投票的人”加权后是9.6个百分点,民主党支持率首次突破50%。
单家机构里,昆尼皮亚克大学领先12个点,经济学人与尤戈夫联合民调领先11个点,艾默生学院领先11个点,哥伦比亚广播公司领先9个点,皮尤研究中心和华尔街日报各领先8个点;唱反调的只有拉斯穆森报告的3个点、哈佛与哈里斯民调的2个点。整体看,这是一致方向的领先,不是某一家机构的噪音。
总统支持率是最传统的风向标。皮尤研究中心10月8日的调查显示,30%满意、68%不满;金融时报的调查是34%;美国银行10月8日的报告写的是整体38%、经济议题34%、通胀议题只有27%。从1946年以来的经验看,总统支持率长期低于40%的年份,执政党几乎都要丢席位。
看到这里,一个自然的问题是:民调领先这么多,为什么市场还敢给参议院留出四成的悬念?答案藏在席位结构里,而不是民调数字里。
核心数据(截至10月11日):
第一,民主党在国会通用民调领先7.9到9.6个百分点,支持率首次过半。
第二,众议院只需净赢3到4席,参议院需要净翻4席,难度完全不同。
第三,总统支持率落在30%到38%区间,处于历史上执政党丢席位的高发区间。
把统计模型和博彩赔率放在一起看,会发现一个有意思的分歧:众议院的判断高度一致,参议院则吵得很凶。
| 判断对象 | 数据来源 | 民主党获胜概率 |
|---|---|---|
| 众议院控制权 | 西尔弗公报(10月11日) | 93.1% |
| 众议院控制权 | 预测市场波利市场 | 91% |
| 众议院控制权 | 预测市场卡尔希 | 90% |
| 参议院控制权 | 西尔弗公报 | 74.8%,模型预期52.2席 |
| 参议院控制权 | 预测市场波利市场 | 64% |
| 参议院控制权 | 预测市场卡尔希 | 60% |
| 参议院控制权 | 经济学人预测模型 | 约60% |
| 参议院控制权 | 选举数据机构 | 56%,模型预期51席 |
但有个细节值得停下来想:波利市场的参议院合约过去一周跌了4个百分点,而统计模型还在往上走,用真金白银下注的人和模型正在背离。另外,美国银行引用预测市场的数据说,“民主党同时拿下参众两院”(也就是市场嘴里的“蓝潮”)的概率是64%。
无党派选举评级机构库克政治报告10月6日的评级,把参议院分成几档。真正悬而未决的有7个席位,其中6个是共和党要守的:阿拉斯加、爱荷华、堪萨斯、缅因、俄亥俄、得克萨斯;只有1个是民主党要守的:密歇根。北卡罗来纳被评为“偏民主党”,佐治亚、明尼苏达落在“大概率民主党”一档,内布拉斯加和南卡罗来纳是“大概率共和党”。
那这七个共和党席位,到底卡在哪几个州?往下看评级表。
| 州 | 现任党派 | 最新评级 |
|---|---|---|
| 密歇根 | 民主党 | 悬而未决(本周期最紧) |
| 阿拉斯加 | 共和党 | 悬而未决 |
| 爱荷华 | 共和党 | 悬而未决 |
| 堪萨斯 | 共和党 | 悬而未决 |
| 缅因 | 共和党 | 悬而未决 |
| 俄亥俄 | 共和党 | 悬而未决 |
| 得克萨斯 | 共和党 | 悬而未决 |
| 北卡罗来纳 | 共和党 | 偏民主党 |
| 佐治亚 | 民主党 | 大概率民主党 |
| 明尼苏达 | 民主党 | 大概率民主党 |
| 新罕布什尔 | 民主党 | 偏民主党(机构有分歧) |
| 内布拉斯加、南卡罗来纳 | 共和党 | 大概率共和党 |
把路径写清楚:民主党要先守住自己的密歇根、佐治亚、新罕布什尔和明尼苏达,再从7个共和党席位里拿下4个。路透社10月12日的报道说,最新民调显示民主党在缅因、北卡、堪萨斯领先,在俄亥俄和阿拉斯加有得打;佐治亚的现任议员奥索夫截至6月30日筹到9800万美元,对手只有730万,民调两位数领先,这一席基本可以放进民主党口袋。
这就是今年最大的不确定:民调上的领先,能不能换成席位上的多数?如果换不成,前面所有的乐观定价都要重来一遍。
得克萨斯值得单说一句。共和党为了帮帕克斯顿击败民主党候选人塔拉里科,已经砸了2.1亿美元。美国银行把得州这一席解读成一场“人工智能基建公投”:数据中心大规模扩张推高了当地电价,一旦民主党在得州爆冷,市场就得重新评估人工智能的资本开支还能不能拿到无条件的政治支持。
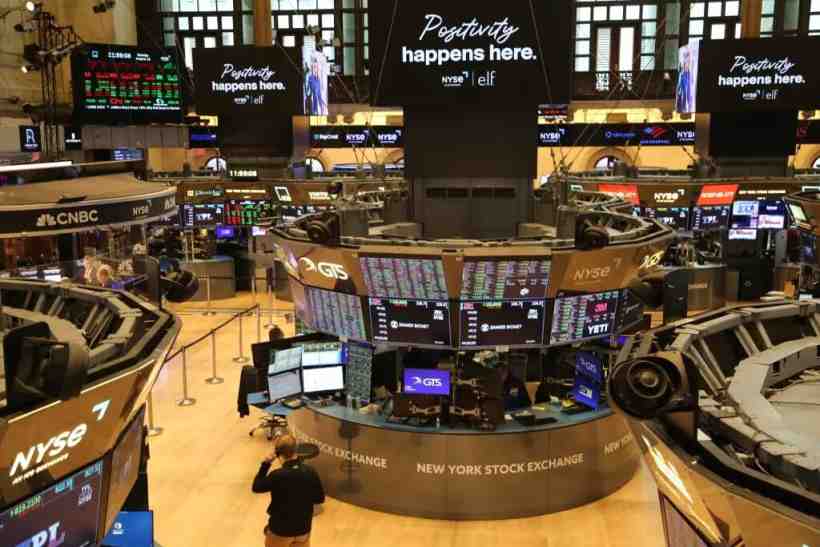
纽约证券交易所交易大厅:选举结果最终会通过政策预期传导到股价上(图片来自公开网络)
美国银行策略师哈特内特10月8日的报告,把选举结果分成三种情景,给出的市场反应差别很大:
为什么同一场选举,结果不同会让股市差出二十个百分点?先把三套剧本摆出来。
| 选举结果 | 美国银行的判断 | 配套的市场反应 |
|---|---|---|
| 民主党拿下参众两院(蓝潮) | 美股跌超10% | 美元走弱、美国国债收益率下行,海外股市相对跑赢 |
| 分裂国会(民主党众议院、共和党参议院) | 美股涨超5% | 政治僵局反而降低政策不确定性 |
| 共和党守住两院 | 美股涨超10% | 人工智能行情进一步升温 |
同一场选举,为什么市场反应能从跌超10%直接跳到涨超10%?差别不在选举本身,而在两条叙事的存亡。
他的逻辑是:当前股价里包含了一个假设——选举结果温和、放松监管和对人工智能友好的政策继续延续。如果民主党拿下参议院,这个假设就要被打破,因为“金融去监管”和“人工智能资本支出的政治支持”这两条核心叙事会同时受到冲击。所以他的对冲工具是做空金融股和半导体板块的期权,佐证是过去三周半导体类基金净流出约60亿美元。
同一份报告里还有一组资金数据值得记下来:最近一周全球货币市场基金净流入1664亿美元,是2020年4月以来最高;债券基金、股票基金、黄金分别流入338亿、124亿和20亿美元。他的结论是,如果缺少持续的货币宽松,这些钱不太可能迅速回流风险资产。
| 情景 | 受益方向 | 承压方向 |
|---|---|---|
| 民主党得势 | 连锁医疗机构、经营平价医疗法案业务的保险公司、离网电力设备商 | 国防承包商、加密货币相关公司、银行、拿过政府股权投资的公司 |
| 共和党得势 | 大型银行、国防承包商、人工智能算力链 | 医疗补助相关业务、清洁能源补贴 |
但这里有个反直觉的地方:受益和承压并不按党派站队,而是按“谁的业务更依赖政治给的政策”。
这几档判断背后是具体的政策抓手。医疗方向,如果民主党推翻去年减掉的部分医疗补助、恢复平价医疗法案的补贴,连锁医院和保险公司的盈利预期会立刻改善。国防方向,如果立法僵局导致国防部全年只能靠临时拨款,预算实际要少15%,这是机构测算过的数字。加密货币方向,9月民主党联手少数共和党人阻挠了《数字资产市场清晰法案》,美国最大加密货币交易所和一家稳定币发行商当天大跌,这就是一次预演。
两个容易被忽略的风险:
一是民主党一旦掌控国会,各类听证会和调查会密集出现,凡是拿过政府入股的公司,品牌和股价都会被反复扰动。
二是无论谁赢,总统否决权都在,激进政策很难落地,把选举当成“政策大转向”来下注,风险很高。
历史数据只能当参考,但值得看一眼。富国银行的统计是:1946年以来,每一次中期选举之后的12个月,标普500指数都是上涨的。德意志银行的口径更细:过去23个中期选举年份里,标普500有21次在第四季度上涨,平均涨幅7%。不过要记住,选举后上涨的年份,往往也是企业盈利扩张的年份,功劳未必全在选举本身。
也有反向的数据。一家美国研究机构把近百年的年份按总统党派加两院归属分组统计:共和党总统配民主党参议院,年化平均回报只有3.0%,是次弱组合;换成共和党总统配共和党参议院是7.5%;共和党总统配民主党众议院反而是7.9%;全部年份平均是8.1%。要提醒的是,这种分组样本很小,也没有做显著性检验,不能当成因果规律,只能当作“极端组合历史上并不占优”的一个提示。
如果只能带走一句结论,就是这句:选举改变的是政策预期,政策预期改变的是估值,业绩决定你能不能拿住,所以这一个月该做的是管住仓位,不是猜结果。
这笔账跟我们自己的持仓有什么关系?关系在传导链上:选举改变的是政策预期,政策预期改变的是估值,而业绩决定你能不能拿住。
回到最实际的问题。以跟踪纳斯达克指数的合格境内机构投资者基金打底、黄金做对冲、半导体作为重仓方向的组合,三种结果对应的压力并不一样。
如果民主党真横扫,短期最直接的压力在半导体和人工智能算力链。原因不是业绩,而是“政治支持”这层估值加成会被削弱。但同一时间,美元走弱、长期国债收益率下行,对黄金和高估值成长股的估值反而是利好。两股力量方向相反,波动会明显放大,这种阶段的仓位管理比方向判断更重要。
如果共和党守住参议院、形成分裂国会,半导体和银行承受的压力会小很多,但财政继续扩张会推着长期国债收益率往上走,对高估值成长股是压制。这也是为什么美银给分裂国会的结论是“涨超5%”,幅度小于共和党守住两院的“涨超10%”。
比起猜结果,更早给出信号的是两个数字:30年期美国国债收益率能不能被压在5%以下,以及半导体类基金的资金流出有没有停下来。这两个指标比选举结果本身更早反映市场的真实态度。
给自己一个可执行的判断标准:如果30年期美国国债收益率上破5.5%,同时半导体类基金连续四周净流出,就应该把这条方向的风险敞口主动降下来;反过来,如果收益率回落到5%以下、资金流出停止,说明市场把选举风险消化完了,再谈加仓也不迟。
回到开头那个数字:22天。市场已经把“民主党拿下众议院”定价到91%、“拿下参议院”定价到64%,也就是说“蓝潮”这个预期基本被提前消化了。这种局面下,如果共和党守住参议院,反而可能出现预期落空式的上涨;真正危险的剧本是民主党大胜、但市场此前并不完全相信。
数据说明:本文席位与民调数据来自10月6日到10月11日的公开统计(真实清晰政治、西尔弗公报、皮尤研究中心、路透社、库克政治报告等),预测市场赔率为10月11日盘后数据,机构观点摘自美国银行、摩根大通、摩根士丹利等公开研报摘要。
全球资产定价的关键变量每周都在变,我们会挑真正影响仓位的那几个拆开讲。关注「用心小站」,不错过下一份深度解读。
关注用心小站,获取更多深度分析
风险提示:本文数据来自公开媒体与机构研报,不构成投资建议。选举结果存在不确定性,投资者应关注自身风险承受能力,谨慎投资。市场有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing


微信公众号
 官方微信
 产品小程序