上市公司
Securities industry
10月13日,粤芯半导体(301660)在深圳证券交易所创业板挂牌,发行价12.01元/股,发行后总股本28.78亿股,发行市值约346亿元,实际募集资金约61.57亿元。它是粤港澳大湾区第一家走向资本市场的12英寸晶圆代工企业,也被称作"广州第一芯"。
但这家公司还有另一面:它是创业板第二家适用未盈利标准申报过会的企业。2024年净亏损22.53亿元,2025年净亏损23.46亿元,2026年一季度继续亏损5.91亿元。一边是持续扩产的晶圆厂,一边是尚未转正的利润表,这两个事实必须放在一起看。
这篇文章要回答三个问题:它做的到底是什么生意?一家连年亏损的制造企业凭什么上市?接下来该盯哪几个数字?
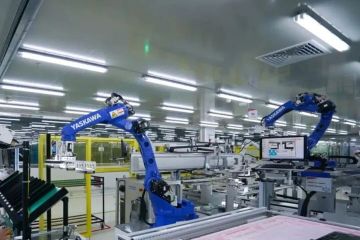
粤芯半导体成立于2017年,是一家为境内外芯片设计企业提供12英寸晶圆代工服务和特色工艺解决方案的集成电路制造企业。用最直白的话说,它不设计芯片,而是替设计公司把芯片"造"出来——拿着客户给的设计图纸,在自己的晶圆厂里跑完光刻、刻蚀、薄膜、离子注入等几百道工序,最后交付一整片晶圆。
它走的不是追逐最先进制程的路线,而是"成熟制程+特色工艺"。公开信息显示,粤芯拥有八大特色工艺平台,覆盖了模拟芯片从消费电子到汽车电子、从工业控制到人工智能的几乎所有主要应用场景。它的主攻方向是模拟芯片代工,在模拟芯片这个细分领域,国内前十大模拟芯片上市公司的合作覆盖率约为80%。
还有一条公开表述值得单独拎出来:粤芯是中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业。硅光晶圆是硅光芯片的底层载体,而硅光芯片正是高速光模块里负责光电转换的核心器件——这条线索,把这家晶圆厂和当下最热的AI算力、光通信产业链连在了一起。
先看营收。2023年、2024年、2025年,粤芯半导体营业收入分别为10.44亿元、16.81亿元和25.82亿元,2023年至2025年的年均复合增长率达到57.30%。对一家重资产制造企业来说,两年半时间营收翻了一倍多,这个速度不算慢。2026年第一季度,公司营收8.05亿元。
再看利润。同期净利润分别为-22.53亿元(2024年)、-23.46亿元(2025年)和-5.91亿元(2026年一季度)。营收在涨,亏损也在持续,这个组合在晶圆代工行业并不罕见。
原因在成本结构里。一座12英寸晶圆厂的投资以百亿元计,设备到位后无论产线开不开、开多少,折旧都要按年计提。行业里有个通用规律:新厂投产的头几年,折旧和研发费用会先冲进利润表,收入则要等客户导入、产能爬坡、良率稳定之后才逐步跟上——利润表的转正,总是落后于产能的建成。这也是为什么很多晶圆厂在扩产期报表难看,但经营性现金流并不一定同步恶化。
问题是,亏损什么时候会停?公司目前还没有给出明确的扭亏时间表,能用来判断进度的只有产能数据。公司拥有两座12英寸晶圆厂,分别是第一工厂(粤芯一、二期)和第二工厂(粤芯三期),规划产能合计8万片/月;截至2025年末,已实现产能6.33万片/月。也就是说,还有约1.67万片/月的规划产能尚未落地。
另一个关键指标是2025年度公司产能利用率高达96.38%。这条数字的含义是:现有产线基本跑满,接下来的增长只能靠新增产能释放,而不是靠提高现有产线的开工率。产能利用率接近饱和,既是最好的消息,也是最硬的约束。
发行价:12.01元/股,发行后总股本28.78亿股
发行市值:约346亿元;实际募资:约61.57亿元
产能:规划8万片/月,2025年末已实现6.33万片/月
2025年产能利用率:96.38%
粤芯半导体是创业板第二家适用未盈利标准申报过会的企业。这条规则的存在,本身就是为这类企业准备的:半导体制造是典型的长周期、重投入行业,如果一定要等利润转正才允许上市,那么一大批正在爬坡的关键产能就拿不到资本市场的资金支持。
再看这次募资的用途。公司原计划募资75亿元,最终实际募集约61.57亿元,资金全部投向与主业相关的方向——扩产能、攻研发。对一家产能利用率已经跑到96.38%、还有1.67万片/月规划产能待落地的晶圆厂来说,这笔钱要解决的就是同一个问题:把产能从6.33万片/月推到8万片/月,并且把新工艺平台跑通。
为什么选12英寸而不是8英寸?这是行业共识的技术选择。12英寸(300毫米)硅片的单张面积约为8英寸(200毫米)的2.25倍,单片能切出更多芯片,摊到每颗芯片上的成本更低;同时更大的晶圆面积也支撑更高性能的模拟、功率器件制造。全球主流成熟制程产能近年都在从8英寸向12英寸迁移,粤芯从一开始就站在12英寸这条线上。
国产替代的空间则是另一层逻辑。模拟芯片长期由海外厂商主导,国产设计公司在过去几年快速成长,但能够承接它们的12英寸代工产能,在国内一直偏紧。一家专门做模拟芯片代工、又已经跑满产能的12英寸工厂,恰好卡在这个缺口上——这既是它营收能连续高增长的原因,也是它上市后最需要兑现的承诺。
A股的半导体公司里,多数集中在设计和设备环节,制造环节长期是稀缺资产。晶圆代工的门槛在于资本开支规模和工艺积累,这两样都需要以年为单位投入,因此上市公司的数量本身就少。粤芯的加入,让"粤港澳大湾区"这个区域在12英寸制造上有了第一个上市平台。
但更值得关注的是它与当下主线的连接点。今年以来,AI算力投资向产业链纵深传导,光通信链条上的光芯片、光模块、测试仪器都出现了明显的业绩弹性。硅光是这条链上正在推进的技术方向之一,它把光器件尽可能做在硅基晶圆上,用半导体工艺量产。粤芯具备的12英寸硅光晶圆量产能力,意味着它在光通信这条主线的上游占了一个位置——这个位置短期不贡献多少收入,但决定了它未来几年能不能吃到硅光渗透的红利。
不过要提醒一句:硅光晶圆目前在公司收入里的占比并不高,公司收入的大头仍然是模拟芯片代工。把硅光当作"故事"来定价,和把它当作"未来的产线"来跟踪,是两件完全不同的事。
第一,盈利拐点的时间不确定。公司2024年、2025年连续两年亏损超过22亿元,2026年一季度继续亏损5.91亿元,尚未给出明确的扭亏时间表。重资产企业的折旧压力会持续存在,产能爬得越猛,前置的折旧越重。
第二,产能爬坡与客户导入的节奏。规划产能从8万片/月落地要靠新设备安装、调试、认证,期间的良率与交付稳定性都存在变量;新客户从送样到批量下单,通常还需要数季度的验证周期。
第三,资本开支的持续性。12英寸产线的扩产不会因为一次募资就结束。今天募集61.57亿元,明天可能需要更多的设备投入与研发投入,这会持续消耗现金流,并影响长期的分红能力。
第四,新股上市初期的定价与波动。因为公司当前尚未盈利,用传统的市盈率无法对发行价做出有意义的比较,不同资金对它的定价依据差异很大。上市初期的价格波动,往往会远大于经营本身的变化幅度。
那么,怎么判断这家公司的经营有没有往好的方向走?三个数字足够,而且都能在正式财报里查到。
第一步,盯月产能的爬坡进度。从2025年末的6.33万片/月到规划的8万片/月,这条曲线的推进速度直接决定营收能走多快。产能上不去,营收增速就会跟着掉。
第二步,盯毛利率的方向与折旧占比。在晶圆代工里,毛利率爬升通常意味着产能利用率与产品结构同时改善;如果毛利率长期不动、折旧占比持续抬升,那说明新增产能还没有被有效利用。
第三步,盯硅光与车规等高附加值工艺的收入占比。这两块业务的单价和毛利率通常高于普通消费类产品,它们的占比变化,是判断粤芯有没有从"拼产能"走到"拼工艺"的最直接证据。前提是这些收入要出现在正式财报的分项里,而不是只写在募投项目的规划书中。
把这三条合起来,可以转述成一句话:粤芯半导体上市,给A股补上的不是一家会立刻赚钱的公司,而是一块难得的大湾区12英寸制造产能;它未来两年的看点,是产能爬得到不到位、工艺能不能往高附加值的方向走。
回到开头那组数字:12.01元的发行价、28.78亿股的总股本,对应的是一家还在亏损、但产能利用率已经跑到96.38%的公司。利润表暂时是负的,但这门生意的价值判断,本来也不该只看一个季度的净利润。
半导体制造是一场以十年为单位的投入,能被看见的只有产能和良率这两件事。关注「用心小站」,不错过下一次产业节点的拆解。
关注用心小站,获取更多深度分析
风险提示:本文不构成投资建议。文中营收、净利润、产能与募资数据来自公司招股说明书、上市公告书及公开报道,未盈利公司不适用市盈率定价。投资者应关注公司产能爬坡进度、毛利率变化与行业周期,谨慎投资。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing


微信公众号
 官方微信
 产品小程序