上市公司
Securities industry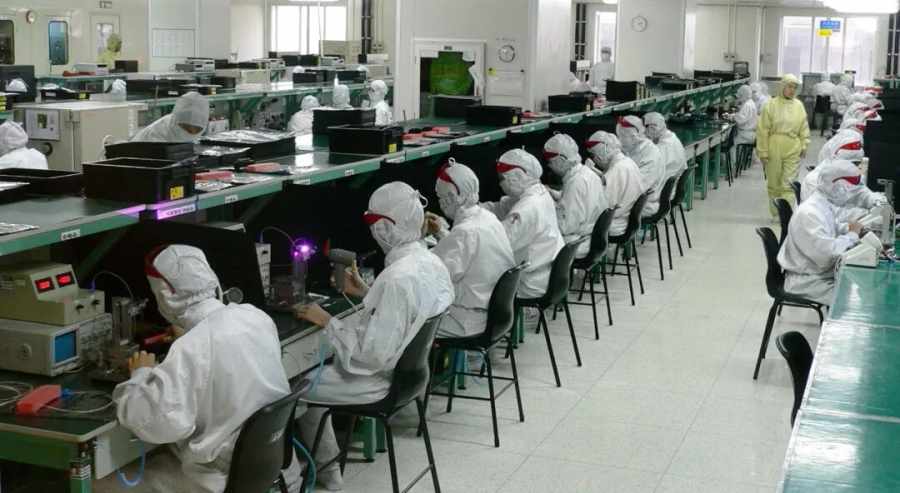
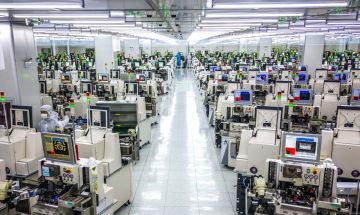
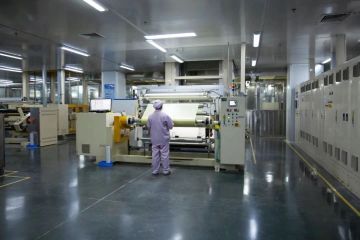
深圳电子元件生产场景,2005年资料照片;不代表2026年行业现场。 © Steve Jurvetson / CC BY 2.0(Wikimedia Commons)。原比例转存,图片沿用原许可。 来源页 · 许可
工业利润增长15.5%,为什么不能直接当作所有公司的利好?国家统计局10月27日公布的前三季度数据,提供了一个比总量更有用的观察角度:利润增长集中在哪里,企业又付出了什么代价。读懂这组数据,要把行业贡献、利润率和现金回收分开。
本文使用截至2026年10月28日22:45北京时间已发布的资料。统计期是2026年1至9月,研究对象是规模以上工业企业。它既不是全部上市公司,也不是所有中小企业;累计同比更不等于9月单月变化。
国家统计局工业司解读显示,前三季度规上工业利润同比增长15.5%。其中电子行业拉动总利润增长9.6个百分点。按这两个贡献口径作近似比较,电子行业贡献约占总增量的六成。这个比例描述增量来源,不是电子行业占全部利润的比重。
同一份解读还披露,高技术制造业利润同比增长52.0%,占规上工业利润的25.5%;采矿业增长38.2%,制造业增长17.0%,电力、热力、燃气及水生产和供应业下降14.3%。这些方向明显不同,足以提醒读者,平均数不能代表每个行业。
| 口径 | 前三季度变化 | 读数边界 |
|---|---|---|
| 规模以上工业利润 | 同比增长15.5% | 累计总量 |
| 高技术制造业利润 | 同比增长52.0% | 统计行业集合 |
| 电子行业贡献 | 拉动增长9.6个百分点 | 贡献不是利润占比 |
| 电热燃水行业利润 | 同比下降14.3% | 不能代表每家电力公司 |
但这里还不能直接得出科技企业普遍值得更高估值的结论。利润集中,可能意味着少数产业环节享受较强需求与定价能力,也意味着组合的盈利来源更集中。研究行业机会与控制组合集中度,需要使用两套不同的问题。
例如,一只宽基基金名称覆盖面很广,实际盈利增量却可能依赖较少行业。当这些行业的利润基数升高,下一年的同比读数就更难保持。基金持有人应该看穿到底层行业权重,而不是用宏观总量替代持仓分析。
以下是分析框架,不是统计局对所有企业涨价原因的认定。企业营业利润可以大致拆成销量、单位售价、单位成本、固定费用和其他收益。相同的利润增长,背后可能是产量上升,也可能是产品组合改善,或者只是去年同期基数偏低。
但如果销量增加而价格下降,收入仍可能增长,但企业需要生产更多产品才能赚到同样的钱。此时运输、库存和应收账款会消耗资金。研究者只看收入增速,就会漏掉增长的成本;只看净利润,又可能忽略非经常性收益。
如果价格上升而销量没有改善,首先要核实提价能否传递给客户。合同是否允许即时调价,渠道是否通过返利抵消名义价格,旧订单有没有延迟交付,这些信息决定涨价的真实效果。报价上涨与已实现收入之间,存在确认时间差。
不过,高毛利产品占比增加是另一种情况。企业总收入不必大幅上升,利润率也可能改善。但产品结构变化能否持续,要看客户需求和竞争者扩产,不能把一季的高端产品放量,当作所有产能永久升级。
原材料企业与加工企业尤其需要分开。上游产品价格上涨,对卖方是潜在收入,对下游却可能是采购成本。若加工环节不能同步提价,整个产业链的收入看起来都增长,利润却可能向少数环节集中。这是传导假设,必须用公司披露验证。
官方解读给出的另一项数据是,前三季度每百元营业收入中的成本为85.02元,同比减少0.45元;营业收入利润率为5.68%,提高0.44个百分点。这支持累计盈利能力改善的判断,但不能证明每家企业都完成了效率升级。
原因是总体成本率既受企业内部效率影响,也受行业权重变化影响。高利润行业在总收入中的占比上升,即使各行业自身成本率都没变,总体成本率也可能变好。因此需要同时比较行业内部变化与行业之间的结构变化。
投资者可以用一个简单的方法检查上市公司。把本期与上年同期的毛利率、销售费用率、管理费用率和研发费用率放在同一张表里。毛利率改善却被费用扩张抵消,与毛利率稳定但费用纪律改善,是两种不同的经营路径。
但不要把研发支出下降机械地解释为好消息。研发密集行业可能为了短期利润削减长期投入。更合理的做法是同时观察研发项目、研发人员和产品更新。如果利润增长来自能力透支,未来收入的基础反而可能变弱。
但折旧也不能忽略。扩产初期资产尚未完全转固,利润表承担的折旧可能偏少;进入量产之后,折旧会更完整地反映在成本里。分析资本密集行业时,最好同时阅读在建工程和固定资产变化,避免误判利润率的正常水平。
利润表确认收入,未必意味着客户已经付款。账期较长、验收复杂或渠道备货明显的行业,应收项目可能比利润更值得检查。本文不使用尚未逐项核实的应收账款统计细项,直接给出可应用到财报的检查方式。
先比较经营活动现金流净额与净利润,再看应收账款、应收票据及合同资产是否共同扩张。经营现金流短期偏低不自动等于造假,但如果多个报告期都由应收增长支撑收入,就需要解释客户信用、收款安排和减值准备。
不过,还要看存货结构。原材料增加可能是为已签订单备货,也可能是担心涨价而提前采购;在产品增加可能反映生产周期,也可能意味着交付延误。产成品积压与原材料储备不能混为一谈,只有金额而没有结构,判断容易失真。
最后检查利润里的其他项目。资产处置、投资收益、补贴和减值转回,都可能影响净利润。它们可以是真实收入,却未必能够年年重复。对于长期盈利能力,主营业务贡献与一次性项目应该分别估算。
| 观察项目 | 需要解释的变化 | 不能直接推出 |
|---|---|---|
| 利润与经营现金流 | 增长不同步 | 现金差就一定有问题 |
| 应收与合同资产 | 持续快于收入 | 收入已经全部收现 |
| 存货结构 | 产成品占比上升 | 库存增加必定看好未来 |
| 投资及处置收益 | 贡献突然扩大 | 主营竞争力同步增强 |
对于基金持有人,这组数据最有价值的用途是解释组合,而不是生成行业买入名单。持仓公司的利润来源、估值假设和现金回收,决定宏观改善能否成为组合收益。即使盈利继续增长,买入价格过高也可能抵消经营进步。
比较两只行业基金,应该先统一持仓日期、行业划分和基准。不能拿一只基金最新季报的持仓,去解释另一只基金半年以前的收益。基金合同中的投资范围,也不等于某个时点的真实暴露,必须查看实际披露。
但宽基与行业基金还存在风险重叠。持有宽基后再加电子行业基金,可能把同一批公司的权重叠加。账户里基金数量增加,并不自动带来分散;如果盈利增量与估值驱动来自同一条产业链,组合仍然可能一起波动。
量化策略也不会自动消除行业集中风险。不同模型可能同时偏好近期盈利上修、价格强势和成交活跃的公司,最终形成相似暴露。了解策略如何控制行业偏离、流动性和回撤,比只看一个阶段的超额收益更有帮助。
这里可以带走的判断标准是,利润增长只有同时经过来源、现金和价格三道检验,才适合进入配置讨论。来源回答谁在赚钱,现金回答钱有没有回来,价格回答市场是否已经提前计入这些改善。三个问题不能互相替代。
不过,还有一个容易忽略的比较错误,是把累计增速当作未来季度的基准。前三季度同比比较的是两个九个月窗口,第四季度可能面对不同的价格、订单和基数。做全年推算时,应单独说明剩余季度假设,不能让累计同比自动延续到年末。
公司之间的会计和业务差异也要处理。自建工厂与外包生产的固定资产强度不同,直营与经销的库存位置不同。比较利润率之前,应先确认业务结构;否则看似更高的效率,可能只是资产与渠道责任落在了不同主体身上。
对财富管理而言,这些核验能够减少把热门数据变成集中押注的冲动。把自己承受不了的回撤交给一个宏观数字解释,并不能降低风险。持有期、资金用途与组合约束,应先于行业热度确定。
接下来应观察增长是否扩散。若后续更多行业改善,而不只是同一条产业链继续贡献,宏观盈利修复的基础会更广。但行业数量本身也不够,要结合利润规模,不能把一个很小行业的高增速当作总量拐点。
但还要看企业利润率与现金流能否同时保持。若收入增加、毛利率稳定、回款改善,增长质量的证据更强;若利润上升而库存和应收持续占用资金,就应降低对现金兑现速度的预期。这是条件判断,并非对当前所有企业的预测。
对于资本密集行业,要把观察窗口拉长到完整投资周期。项目建设、投产、爬坡和折旧进入利润表的节奏不同。用一个季度的利润率评判多年投资,容易在景气高点高估效率,也容易在投产初期低估长期能力。
本文的结论是,工业利润增长15.5%说明累计盈利改善,但最有用的信息藏在结构里。电子贡献集中、高技术制造业增长较快,与部分公用事业类别利润下降可以同时存在。读者不必在“全面繁荣”与“全面疲弱”之间选一个标签。
风险在于统计范围、行业分类、同比基数和后续修订。本文没有用宏观行业数据替代公司财报,也不提供买卖指令。适合希望理解行业分化与基金暴露的读者;短线价格判断还需要其他证据,不能由这份统计单独完成。
企业规模差异也应纳入观察。大企业与小企业的客户结构、议价能力和融资成本不同,同一项原材料价格变化可能带来不同结果。行业总量改善时,如果企业自身仍缺订单或回款,不能仅凭行业标签修改盈利假设。
但做这些核验不需要追求一张无所不包的排行榜。对持有的公司或基金,先把收入来源、成本压力和收款周期写清楚,再用后续披露逐项更新。无法解释的变化应保留为待核问题,而不是用一句景气度上升结束分析。
资料来源:国家统计局2026年10月27日09:30发布的前三季度工业利润解读;观察期为2026年1至9月,时区为北京时间。文中的财务传导和基金配置框架属于作者分析,不是官方对个别企业的认定。
了解易方达、华夏等基金公司的产品与量化基金选择,加微信:yxxz798 入群。交流以理解方法和风险为主,不承诺收益。
原始资料:国家统计局2026年10月27日解读。
关注「泰然视角」,投资不迷路
研究讨论不构成投资建议。
请以原始披露及合同为准。
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing






微信公众号
 官方微信
 产品小程序