上市公司
Securities industryAI产业价值迁移五讲 · 第2讲
AI算力的交付单位已经从单颗芯片变成整套系统。GPU决定理论计算能力,HBM决定数据能否及时送达,先进封装决定芯片能否被高密度连接,网络决定集群能否扩展,电力与散热决定设备能否长期运行。2026年的半导体投资线索,正在从GPU一处稀缺扩散到内存、设备、封装、互连和能源,但各环节的周期、壁垒与估值方法完全不同。
世界半导体贸易统计组织WSTS在2026年春季预测中预计,2026年全球半导体销售额将增长90%至1.5万亿美元。这个数字属于行业预测,并非已经实现的全年收入,但它反映了AI基础设施对先进逻辑、存储和互连的异常强劲拉动。
SEMI在2026年7月发布的年中预测预计,全球半导体制造设备销售额将在2026年达到1659亿美元,同比增长23.2%;其中晶圆厂设备约1439亿美元,同比增长23.1%。晶圆代工和逻辑设备支出预计达到780亿美元,DRAM设备支出约388亿美元,同比增长39%;测试设备预计增长31%至153亿美元。
设备之外还有一层容易被忽略的材料市场。SEMI统计的2025年全球半导体材料收入约732亿美元,覆盖硅片、光罩、光刻胶、电子气体、湿化学品、CMP和封装基板。SIA披露,一座领先制程晶圆厂投入可能达到200亿至250亿美元,制造流程超过1000个精密步骤,单台关键设备价格可从约500万美元上升到3亿美元以上。AI芯片的技术领先,建立在大量“小市场、高认证壁垒”的设备与材料环节之上。
这些数字说明,AI需求已经不只表现为几家云公司采购GPU。晶圆厂开始扩建先进逻辑与内存产能,设备公司增加交付,封装与测试环节升级,数据中心同时扩充网络、电力和冷却。产业链的收入确认时间不同:云厂商今天下单,设备公司可能先确认收入,晶圆产能随后释放,芯片和服务器最后才进入客户机房。
因此,研究AI半导体不能只问“哪家公司有最强GPU”,还要问三件事:当前真正限制交付的是哪一环;这个瓶颈需要多久才能扩产;扩产完成后利润会留在原环节,还是转移到新的瓶颈。
可以把AI半导体产业链分成九层:
| 层级 | 核心作用 | 代表企业或类别 | 关键指标 |
|---|---|---|---|
| EDA与IP | 设计、验证芯片并提供CPU/接口等基础模块 | 新思科技、楷登电子、Arm | 订阅增速、先进节点设计项目、IP授权 |
| 设备与材料 | 光刻、沉积、刻蚀、检测及硅片、光刻胶、特气 | 阿斯麦、应用材料、泛林研究、KLA、东京电子 | 订单、积压、先进逻辑与DRAM资本开支 |
| 晶圆制造 | 把设计转化为先进逻辑和存储晶圆 | 台积电、三星、英特尔及存储IDM | 先进节点利用率、良率、晶圆价格、资本开支 |
| 加速器与定制芯片 | 执行训练和推理中的矩阵计算 | 英伟达、AMD、博通及云厂商ASIC | 数据中心收入、系统出货、软件生态、客户集中度 |
| HBM与内存 | 保存模型参数并向计算单元高速输送数据 | SK海力士、美光、三星 | HBM位元增速、平均售价、良率、长期合同 |
| 先进封装与测试 | 把逻辑芯片、HBM和芯粒高密度连接 | 台积电 3DFabric、ASE、安靠及测试厂商 | CoWoS等产能、基板、测试时间、封装良率 |
| 网络与光互连 | 连接机内、机架和数据中心中的加速器 | 英伟达、博通、迈威尔及光模块厂商 | 800G/1.6T端口、交换芯片、光模块出货 |
| 服务器、电力与散热 | 把芯片组成可持续运行的计算集群 | ODM、维谛技术、伊顿、施耐德及液冷厂商 | 上架功率、液冷渗透、交付周期、数据中心并网 |
| 云、模型与智能体 | 把计算资源转化为Token、软件和业务流程 | 微软、亚马逊、谷歌母公司、Meta及应用公司 | 推理调用、付费率、单位Token成本、客户留存 |
这张表揭示了一个经常被忽略的事实:半导体产业链不是从上到下平均分配利润。某一层只要短期供给缺乏弹性,就可能获得超额利润;但当资本快速进入、产能释放,利润又可能转移。
英伟达 2027财年第二季度总收入962.2亿美元,其中数据中心收入890.2亿美元,同比增长117%;营业利润637.3亿美元。它销售的已经不是一块独立GPU,而是由CPU、GPU、NVLink、网络、系统、CUDA和软件库组成的平台。
这类平台的壁垒来自四层叠加:芯片架构决定性能,先进制程与封装决定能否量产,网络决定集群扩展,软件生态决定客户迁移成本。单项跑分领先并不足以替代整套平台。
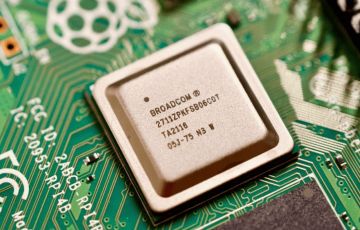
与此同时,定制芯片正在扩大。博通 2026财年第三季度AI半导体收入167亿美元,同比增长221%,反映大型云客户愿意为稳定、规模化的特定工作负载开发ASIC。GPU适合快速迭代和广泛模型,ASIC在工作负载稳定、出货量足够大时可能获得更好的成本和能效。
两条路线会长期共存。投资者需要观察的不是“ASIC是否消灭GPU”,而是训练、通用推理和固定推理各自增长多快,以及平台公司能否持续降低每Token成本。
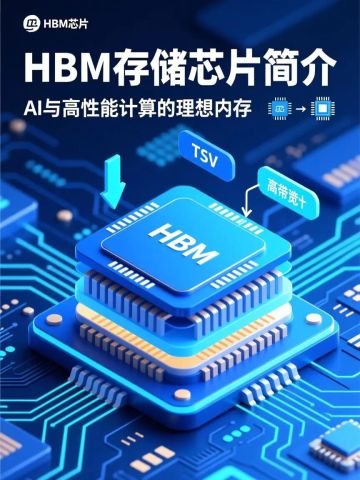
AI模型需要不断在计算单元与内存之间搬运参数。计算芯片再快,如果内存带宽不足,昂贵的计算单元也会等待。HBM通过堆叠DRAM并缩短互连距离,提高带宽和能效,但同时增加制造、堆叠、测试和散热难度。
台积电披露,CoWoS可将多个系统级芯片与HBM堆栈集成,用于提升高性能计算产品的算力和内存带宽;其SoIC 3纳米堆叠技术已在2025年进入量产。先进封装由过去的后端工序,变成决定系统性能和产品上市时间的核心环节。
HBM需求还会挤占传统DRAM晶圆和设备资源。SEMI预计2026年DRAM设备支出增长39%至388亿美元,说明厂商正在响应高价格。但HBM扩产并非立即转化为有效供给:先进DRAM制程、堆叠、基底晶粒、封装和最终测试任何一处良率不足,都会降低可销售产出。
截至2026年中,三家主要厂商都在推进HBM4。SK海力士称HBM4已于第二季度批量出货,三星称已开始商业出货,美光则称HBM4累计收入已超过10亿美元、量产爬坡速度快于上一代。这些均属于公司自述,不能简单据此计算全球份额,却说明竞争指标已经由“有没有HBM”转向带宽、功耗、堆叠层数、良率、客户认证和可交付数量。
内存环节因此同时具备结构增长与强周期属性。短期供需紧张可以把毛利率推到历史高位,长期供给增加又可能带来价格回落。研究这一环节,必须同时跟踪平均售价、位元出货、HBM产品占比、资本开支和客户长期合同。
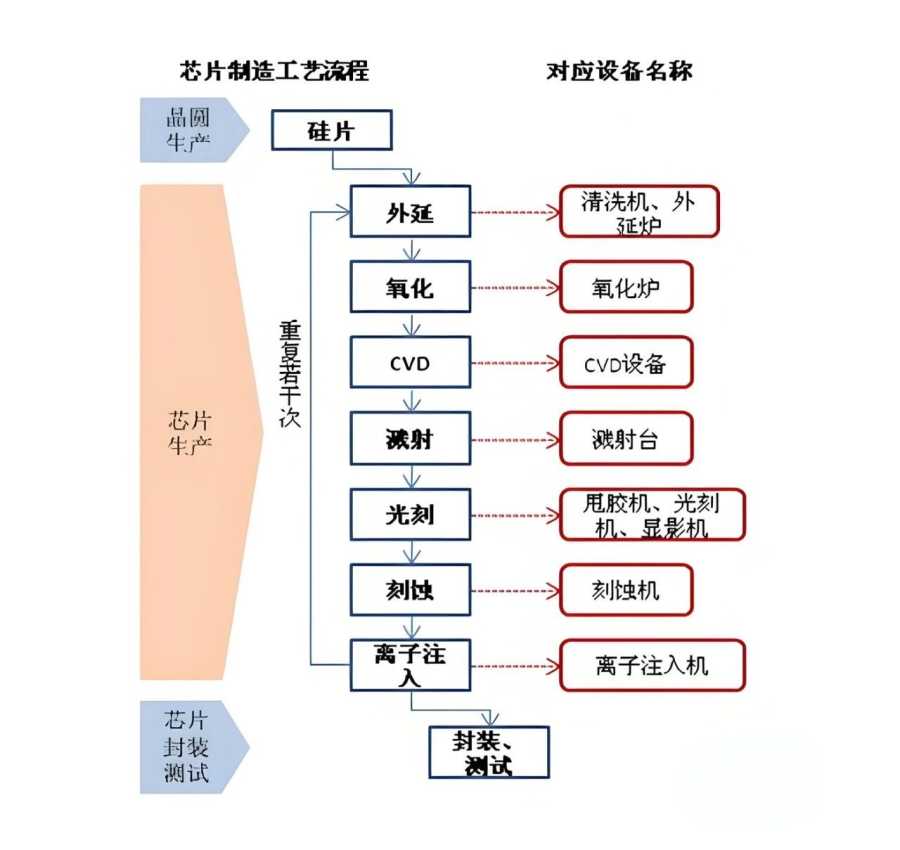
每一代先进制程和先进存储都需要更多光刻、沉积、刻蚀、清洗、量测和检测步骤。设备公司不像芯片设计公司那样直接享受终端售价,却能从整个行业扩产和工艺复杂度上升中获益。
阿斯麦 2026年第二季度销售额93亿欧元、净利润29亿欧元。公司表示,AI投资正在推动先进逻辑和存储需求,并计划在2027年把低数值孔径EUV年产能力从2026年约65台的基础上增加30%,同时研究2028年再提高30%。设备订单和产能规划具有较长提前期,可以用来观察晶圆厂对未来两三年的信心。
设备环节的风险也很清楚:客户高度集中、单台设备昂贵、订单容易受资本开支节奏影响,出口限制还会改变可服务市场。订单增加不等于当季收入,积压订单也可能延期。评估设备公司时,应同时看新增订单、收入确认、服务收入、客户预付款和产能扩张,而不能只看一个季度的订单跳升。
晶圆制造则承担最重资本开支和良率风险。台积电、三星和英特尔需要在客户最终需求尚未完全确定时建设产线。领先制程如果按期量产并保持高利用率,会形成强大的规模与工艺壁垒;如果客户推迟产品,折旧仍会进入成本。
当集群从几百颗加速器扩大到数万颗甚至更多,单芯片性能不再等于集群有效性能。任何一台服务器等待网络同步,都可能降低整个训练任务的利用率。交换芯片、网卡、铜连接和光模块因而从配套部件升级为算力系统的一部分。
2026年的高端交换芯片已经进入单芯片102.4Tb/s级别,博通 Tomahawk 6与英伟达 Spectrum-6都把目标指向更大规模AI集群;光通信则由800G继续升级至1.6T,并开始引入共封装光学。这里的核心不是名义端口速度,而是整网延迟、拥塞控制、可靠性和每传输一比特的功耗。
网络继续扩展后,电力成为更硬的物理边界。高密度AI机柜需要更大供电、更复杂的配电和液冷系统。电网接入、变压器和冷却交付周期,可能比采购芯片更长。芯片已经交付但数据中心无法并网,收入和Token产出仍然无法形成。
IEA预计全球数据中心用电需求可能从2025年的约485TWh上升至2030年的约950TWh,其中AI数据中心用电约增长三倍。该数字属于预测,但已经足以解释为什么变压器、配电、液冷和并网审批会进入AI产业链研究框架。
这意味着AI产业链正在向半导体以外延伸。设备、内存和光通信仍属于直接芯片链,电力与冷却则决定芯片的可利用率。两者不能混为同一估值类别,却必须放在同一系统中观察。
产业链每一层的龙头都经历了从单一产品到平台能力的扩张。把历史压缩成阶段,可以判断当前利润来自短期紧缺,还是长期积累。
| 公司或阵营 | 早期能力 | 平台化阶段 | 2026年位置 | 2026—2029年主要考题 |
|---|---|---|---|---|
| 英伟达 | 游戏图形与GPU | CUDA、开发工具和数学库把GPU扩展为通用并行计算平台 | GPU、CPU、NVLink、网络、系统与软件组成完整AI工厂 | 通用平台能否保持高利用率与开发者优势,并抵御云厂商ASIC在固定工作负载中的成本替代 |
| 台积电 | 1987年建立专业晶圆代工 | 智能手机时代依靠先进节点和大规模制造形成客户飞轮 | 先进逻辑、CoWoS、SoIC与全球建厂共同决定AI芯片交付 | 2纳米及后续良率、先进封装供给、海外厂成本以及客户集中度 |
| 阿斯麦 | 步进式光刻机 | TWINSCAN、浸没式光刻与整体光刻扩大工艺控制范围 | EUV成为先进节点的关键设备,High-NA进入客户导入阶段 | High-NA的生产率、客户采用节奏、复杂供应链以及出口限制 |
| 博通 | 通信、网络与连接芯片 | 通过并购扩大基础设施软件,同时积累定制芯片和交换网络 | 定制XPU、以太网、光互连与VMware私有云形成芯片加软件组合 | 少数大客户带来的增长能否扩大为更多项目,VMware整合、负债和客户续费是否稳定 |
| SK海力士、三星、美光 | 标准DRAM与NAND的成本、规模竞争 | 先进DRAM、企业存储和封装提高产品差异 | HBM4把竞争推进到带宽、功耗、堆叠、基底晶粒和客户共同设计 | 量产良率、12层与16层占比、先进封装能力、客户认证和扩产纪律;技术领先若伴随供给过快,利润仍可能回落 |
这些公司的护城河形态并不相同。英伟达主要依靠软件与系统,台积电和阿斯麦依靠制造学习曲线与供应链协同,存储厂依靠工艺、良率和资本纪律,博通则依靠客户共同设计与并购后的产品组合。因此不能用同一个市盈率框架解释所有环节。
第一场是GPU平台与定制ASIC的分工。通用训练、快速变化的模型和多租户云仍偏好成熟平台;调用量巨大且工作负载稳定的推理更适合自研芯片。基准情景不是一方清零另一方,而是云厂商用ASIC降低边际成本,同时继续采购GPU承担通用与前沿任务。验证指标是自研芯片利用率、外部客户采用、每Token成本和英伟达系统毛利率。
第二场是领先制程与先进封装的共同竞争。晶体管缩放仍会继续,但大尺寸中介层、混合键合、芯粒互连和散热将共同决定系统性能。台积电的优势在于把节点与封装同时交付;三星与英特尔能否缩小差距,要看良率、按期量产和外部客户,而不是只看路线图发布日期。
第三场是HBM4与HBM4E的份额重排。SK海力士拥有先发和客户积累,三星拥有规模与垂直整合,美光正在依靠新一代产品和长期协议追赶。份额会受到单一客户产品周期影响,判断胜负应同时看收入、位元出货、平均售价、良率和认证客户数。行业即使结构升级,也可能在集中扩产后重现价格周期。
第四场是互连路线。以太网生态依靠开放性和更广供应商基础扩张,专有互连依靠软硬件协同提高大集群效率;可插拔光模块继续向1.6T升级,共封装光学则争取降低功耗。真正的胜负标准是整网利用率、故障恢复、每比特功耗与总拥有成本。
第五场是物理交付能力。电网接入、变压器、燃机、液冷和建设审批可能比芯片更慢。芯片订单强劲而数据中心无法按期上电,会让库存、应收与资本回报恶化。到2029年前,应把已上架并投入使用的算力、集群利用率和AI收入,与采购承诺分开跟踪。
基准情景下,AI基础设施保持增长,但利润从最紧缺环节轮动到下一瓶颈;乐观情景是推理需求、智能体和物理AI形成足够收入,消化持续扩产;悲观情景则是资本开支先形成折旧,应用收入和电力交付滞后,存储、封装与服务器环节率先出现库存修正。三种情景都要求持续验证,不能把公司的多年目标直接当作已实现业绩。
第一,看订单是否来自真实使用。云厂商资本开支增长必须逐步转化为推理调用、企业客户续费和付费用户,而不是只在供应链中形成重复下单。
第二,看供给弹性。EDA/IP、尖端光刻和成熟软件生态短期难以复制;内存、封装和服务器虽然也有技术门槛,但高利润会吸引扩产,价格弹性更大。
第三,看客户集中度。加速器、HBM和先进封装都依赖少数大客户。大客户自研芯片、调整架构或延后数据中心,都可能让供应商收入突然变化。
第四,看利润与现金流是否同步。预付款和库存可能暂时抬高经营现金流,巨额资本开支又会压低自由现金流。处于扩产阶段的公司,净利润不能替代现金流分析。
第五,看技术路线是否改变价值量。模型压缩、更高效推理和端侧AI可能降低单次任务需要的计算量;更便宜的Token也可能刺激更大使用量。效率提升究竟减少总算力,还是通过需求弹性扩大总市场,需要由实际调用数据验证。
AI芯片不是一颗GPU,而是一条从设计工具、设备材料、晶圆制造、逻辑芯片和HBM,一直延伸到网络、电力、云与智能体的系统。2026年最强的利润增长来自算力和存储,但真正决定下一轮排名的,是谁能在扩产后继续保有定价权,谁又会从瓶颈变成过剩产能。
本讲引用的公开资料如下,数据与事实均来自公司公告、监管文件或官方机构发布。
SIA/WSTS:2026年全球半导体销售预测
SEMI:2026—2028年全球半导体设备预测
SEMI:2026年内存设备投资预测
SEMI:半导体材料市场
SIA:先进晶圆厂投入与制造复杂度
台积电2025年年报
台积电:专业晶圆代工模式
英伟达 2027财年第二季度10-Q
博通 2026财年第三季度业绩
阿斯麦 2026年第二季度业绩
阿斯麦公司发展史
SK海力士 2026年第二季度业绩
三星 HBM4商业出货公告
博通 Tomahawk 6
英伟达 Spectrum-6
IEA:数据中心用电与AI
这是《AI产业价值迁移五讲》第2讲。下一讲,我们把几家科技巨头的利润和市值放在一起,看谁在创造利润、谁在透支预期。
这个系列会持续更新,把AI时代的产业逻辑一层层拆给你看。关注「用心小站」,不错过下一讲。
想聊聊半导体和AI产业链的机会和风险?加微信 yxxz798,说说你的看法。

关注用心小站,获取更多深度分析
风险提示:本文用于产业研究与投资教育,所引数据来自公司公告与公开资料,市值与利润随市场变化,不构成证券买卖建议。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information

Securities industry

Bank financial management
Trust financing


微信公众号
 官方微信
 产品小程序