上市公司
Securities industry
10月21日下午三点,九阳股份(002242)的股价停在22.62元,单日涨幅10.02%,换手率18.86%,全天交易金额30.89亿元,总市值172.59亿元。涨跌幅按(22.62-20.56)÷20.56×100%自算,行情取自中金财富行情接口,日期为2026年10月21日。
30.89亿元这个数字,值得单独说一句。九阳股份2008年5月上市,到昨天一共4432个交易日,把每一天的交易金额排个队,排在最前面的就是今天(东方财富历史日线,本文逐日比较)。而在9月24日之前,这只股票一天的交易金额只有一两亿元,9月16日只有1.98亿元。
换句话说,同一家卖豆浆机、卖破壁机的公司,半个月里的关注度涨了十几倍。今天这篇文章要回答的就是一个问题:今天买它的人,到底在为什么付钱?
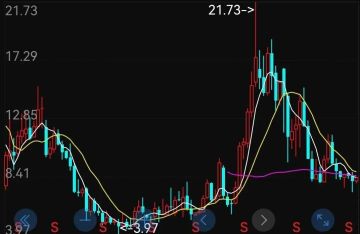
把时间拉回9月24日,那天九阳股份收盘9.39元,全天交易金额1.65亿元,是一只标准的低关注度传统制造业股票。到10月21日收盘22.62元,区间涨幅140.89%(按收盘价自算),13个交易日里出现了8个涨停板。
这8个板是哪几天?逐日核对收盘涨幅,一天不差:
| 日期 | 收盘价(元) | 当日涨幅 |
|---|---|---|
| 9月28日 | 10.33 | +10.01% |
| 9月29日 | 11.36 | +9.97% |
| 9月30日 | 12.50 | +10.04% |
| 10月8日 | 13.75 | +10.00% |
| 10月9日 | 15.13 | +10.04% |
| 10月12日 | 16.64 | +9.98% |
| 10月20日 | 20.56 | +10.01% |
| 10月21日 | 22.62 | +10.02% |
中间也不是一路顺风。10月13日到10月19日这四天,股价在高位反复换手,10月19日盘中最低到16.10元,而10月16日收盘是17.79元,盘中最大回撤接近一成。真正把筹码换走的证据是换手率:把这13个交易日的成交量加起来是11.94亿股,除以流通股本7.62亿股,累计换手156.79%。半个月,筹码换过一遍半。
一家做厨房小家电的公司,凭什么被资金盯上?市场给出的答案是三个标签加一个猜想:华为、机器人、太空科技,以及实控人会不会把海外资产装进A股平台。
第一个标签来自一笔很小的参股。九阳股份持有深思考人工智能机器人科技(北京)有限公司7.92%的股权,而华为旗下的投资主体也持有这家公司部分股权。两家公司碰巧投了同一家AI企业,在市场的想象里就成了"九阳+华为"的战略合作。第二个标签来自享刻智能——九阳通过全资子公司杭州九阳小家电有限公司参股的一家餐饮场景机器人公司。第三个标签是"太空厨房",九阳确实承担过中国空间站相关设备的研制任务。
那这些标签,到底值多少钱?
这些说法在10月13日那份股票交易异常波动公告里被逐条回应了,原文口径比任何解读都清楚:
| 市场炒的概念 | 公司公告的原文口径 |
|---|---|
| 与华为战略合作 | 公司与华为不存在市场传闻所称的战略合作关系,关联主要系双方均持有深思考股权 |
| 机器人、类脑AI | 持股比例较低,未纳入合并报表,不存在实质性业务协同落地,不会对主营业务及经营业绩构成重大影响 |
| 太空科技 | 未形成独立业务板块,也未形成单独披露的业务收入来源 |
| 海外资产注入 | 不存在应披露而未披露的资产注入、股权收购、业务重组等安排;无筹划涉及本公司的重大资产重组 |
| 哈基米豆浆 | 杭州九阳豆业与本公司无股权关系,不纳入合并报表 |
这份公告里有一句话,比所有分析都直接:公司与其"不存在实质性业务协同落地",相关投资"不会对公司目前主营业务及经营业绩构成重大影响"。也就是说,支撑这140%涨幅的东西,公司自己承认跟利润没关系。
听起来都很有想象力,但利润表里找不到这些东西。
概念是虚的,报表是实的。把这家公司2020年以来的年报摊开,是一条很平的下降曲线:
| 年度 | 营业收入 | 同比 | 归母净利 | 同比 |
|---|---|---|---|---|
| 2020年 | 112.24亿元 | +20.02% | 9.40亿元 | +14.07% |
| 2021年 | 105.40亿元 | -6.09% | 7.46亿元 | -20.69% |
| 2022年 | 101.77亿元 | -3.45% | 5.30亿元 | -28.98% |
| 2023年 | 96.13亿元 | -5.54% | 3.89亿元 | -26.53% |
| 2024年 | 88.49亿元 | -7.94% | 1.22亿元 | -68.55% |
| 2025年 | 82.10亿元 | -7.23% | 1.18亿元 | -3.85% |
| 2026上半年 | 34.89亿元 | -12.49% | 0.72亿元 | -41.52% |
五年时间,收入从112.24亿元降到82.10亿元,少了30亿元;归属股东的净利润从9.40亿元降到1.18亿元,只剩八分之一。而且不是某一年失手——2021年到2025年,营收同比连续五年为负,净利同比也连续五年为负。这不是周期波动,这是一个行业龙头的规模在逐年收缩。
收入为什么连降五年?
公司在10月13日的异动公告里没有展开解释下滑原因,只说明近期经营情况正常、内外部经营环境未发生重大变化。换句话说,这不是某一年的失手,而是连续五年的规模收缩;单看某个季度的同比,很容易被基数带偏。
但单季的数字更难看。
今年的情况更值得盯。2026年一季度,九阳股份营收18.12亿元,同比下降9.41%,归母净利0.83亿元,同比下降18.37%。到了上半年,营收34.89亿元,同比下降12.49%,归母净利0.72亿元,同比下降41.52%,扣除非经常性损益后的净利0.74亿元,同比下降60.21%。
把上半年减掉一季度,二季度单季的账是:营收16.77亿元,归母净利亏损1108万元。去年同期二季度是盈利2124万元,一年之间从赚钱变成亏钱。同期的毛利率也从27.20%降到24.85%,少了2.35个百分点,净资产收益率2.22%。
更关键的是时间点。公司在异动公告里写明,三季报将于2026年10月24日披露,并且明确"不存在需披露相关业绩预告的情形"——这意味着没有预告可看,只能等报表。而去年第三季度,九阳股份单季归母净利只有86万元,基数极低。低基数会不会让今年三季度的同比数字看起来好看?完全可能。所以看这份报表,别只看同比,要看单季归母到底是正还是负。
估值这件事,公司自己在公告里算过一次。截至10月9日,九阳股份滚动市盈率173.11倍、静态市盈率98.13倍;同一个公告引中证指数的行业数据,公司所属"电气机械和器材制造业"(C38)滚动市盈率20.19倍、静态市盈率21.18倍。公告的原话是"公司市盈率水平显著高于同行业可比上市公司平均水平"。
按同样的算法往前推12天,今天的数字是:
| 公司 | 收盘价 | 当日涨跌 | 总市值 | 滚动市盈率 |
|---|---|---|---|---|
| 九阳股份 | 22.62元 | +10.02% | 172.59亿元 | 约258.8倍 |
| 苏泊尔 | 42.37元 | -1.28% | 337.7亿元 | 19.5倍 |
| 小熊电器 | 37.73元 | +1.42% | 58.8亿元 | 24.4倍 |
| 美的集团 | 83.86元 | -1.67% | 6397.5亿元 | 12.1倍 |
九阳这个258.8倍是怎么算的:总市值172.59亿元,除以最近四个季度的归母净利。最近四个季度=2025年全年1.1765亿元+2026年上半年0.7177亿元-2025年上半年1.2273亿元=0.6669亿元,172.59÷0.6669约等于258.8倍。如果用2025年全年净利做分母,静态市盈率约146.7倍。两种算法都指向同一件事:它的定价是行业平均的十倍以上,而利润在往下走。
有人会说,科技股的估值不能看市盈率。问题在于,公司自己已经说明这些参股"未纳入合并报表""不存在实质性业务协同",那么它的利润表里,能找到科技业务的收入吗?找不到。估值可以给未来,但总得有一个能算清楚的未来。
今天九阳股份两次登上龙虎榜:一次是因为连续三个交易日收盘涨幅偏离值累计达到20%,当日净买入7720万元;一次是因为日涨幅偏离值达到7%进入前五,当日净买入2236万元(东方财富数据中心,2026年10月21日,两个口径不叠加)。
看席位构成更有意思。买方出现机构专用席位,净买入1941万元;同时也出现券商营业部席位,国新证券北京分公司净买入8679万元。卖方那边,同样有机构专用席位净卖出2073万元。机构和游资在同一个涨停板上做相反的动作,这通常说明一件事:这轮行情不是谁在长线建仓,而是短线资金在接力。
还有一个容易被误读的细节。公司2026年员工持股计划在6月30日之前已经买完,累计通过二级市场买入1071.017万股,占总股本1.40%。这是6月就完成的动作,和9月底启动的这轮上涨没有因果关系,不要把它当成"内部人看多"的证据。
第一条,也是唯一能被验证的一条:10月24日的三季报。二季度已经单季亏损,如果三季度延续,那"业绩拐点"这个说法就失去了根据;如果三季度转正,市场会拿去年同期的86万元低基数来解释。无论哪种结果,这份报表都会成为这轮行情第一个真实的检验点,而不是概念。
第二条,概念的前提被公司否认了。想买"海外资产注入"的人要注意,公告写的是"不存在应披露而未披露的资产注入、股权收购、业务重组等安排"。靠着"以后也许会"来定价,本质是把风险留给了时间。
第三条,筹码结构不稳。13个交易日累计换手156.79%,意味着大部分持股人都是最近半个月进来的,成本高度集中在16元到22元之间。这种结构的特点是:上涨时人人赚钱、下跌时没有承接。九阳股份是主板股票,涨跌幅限制10%,一旦情绪退潮,连续几个跌停并不罕见。
第四条是外围的。公司上半年境外收入3.07亿元,占营业收入的8.79%,境外业务毛利率8.80%,以内销为主。关税变化对它的影响有限——这是公司在公告里的原话。所以别把关税当成这只票的利空或利好,它不是主要变量。
这四条里,哪一条会先兑现?
先说判断标准。这家公司现在只有两个硬指标值得盯:一是三季报单季归母净利是正还是负,二是扣非净利能不能止住60%的降幅。其他的,包括参股、太空厨房、资产注入猜想,都不构成可以计算的东西。
先看哪个数字?
再说适用边界。如果你买入的理由是"业绩反转",那么10月24日才有第一个证据,现在买入等于提前三天赌一份还没看到的报表;如果你买入的理由是"资产注入",那这个前提在10月13日的公告里已经被否掉了,你赌的是公司改口;如果你买入的理由只是"它在涨",那你要承认自己参与的是情绪交易,不是投资。
可执行的步骤可以很简单。第一,10月24日先看单季归母净利,亏损就是亏损,不要用同比数字掩盖;第二,看三季度单季营收同比有没有收窄到个位数降幅;第三,看扣非净利是否还在六成以上的降幅里;第四,如果前三条都不成立,那258.8倍的估值就没有任何支撑,需要给自己定一个明确的退出条件,而不是用"概念还在"当理由。已经持有的人,重点不是猜顶部,而是先想清楚跌回哪个价位你会改变判断。
那现在能做什么?
一句话可以转述给朋友:这只票现在买的是"王旭宁可能把海外资产装进来"的想象,不是豆浆机的利润,而公司自己说现阶段没有这个安排。
回到10月21日这一天。22.62元的收盘价、10.02%的涨幅、30.89亿元的交易金额、18.86%的换手率,都记录在案;同一家公司的半年报里,34.89亿元营收同比下降12.49%、7177.32万元归母净利同比下降41.52%、二季度单季亏损1108万元,也都记录在案。两组数字都是真的,区别只在于你愿意为哪一组付钱。
这就是这轮行情的全部吗?
13个交易日8个涨停、140.89%的涨幅,是今年A股概念行情里很典型的一幕:故事讲得很顺,报表看得很疼。周五的三季报会给出第一个答案,在那之前,任何关于"拐点"的判断都只是猜测。
每天A股都有几十只股票涨停,我们只拆那些能把逻辑说清楚、也能把风险说清楚的。关注「用心小站」,不错过下一份关键财报。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing


微信公众号
 官方微信
 产品小程序