私募排名
10月20日盘后,云南锗业(002428)交出三季度报告。前三季度营业收入13.64亿元,同比增长70.71%;归属于上市公司股东的净利润1.76亿元,同比增长869.79%;扣除非经常性损益后的净利润1.63亿元,同比增长7209.21%。只看第三季度更夸张:营业收入6.32亿元,同比增长134.61%;归母净利润1.02亿元,而去年同期是亏损400.15万元。
把这份报表和去年放在一起看,反差会更大。2025年全年,公司营业收入10.66亿元,归母净利润只有2015万元,同比下滑约六成。也就是说,今年前九个月挣的钱,已经是去年全年的8.7倍;前九个月的收入,也已经超过去年一整年。
但另一面同样摆在桌面上:10月20日收盘78.92元,总市值515.44亿元,按滚动四个季度净利润计算的市盈率约290倍。业绩增了近九倍,估值却还站在两百多倍。这份报表到底该怎么读?
第一行是收入,第二行是利润,第三行是现金流。前两行增速吓人,真正要盯的是第三行:前三季度经营活动产生的现金流量净额1.84亿元,同比增长206.33%。市场上业绩暴增的公司很多,但不少是应收账款堆出来的利润,云南锗业这次现金流是正的,而且方向跟利润一致。
报表里还有一处细节值得单独拎出来:期末合同负债1.98亿元,比期初大幅增长。公司对此的说明是收到的磷化铟等产品预收款增加。预收款先到、货后交,这是需求真实存在的证据,也是下一两个季度收入的前置指标。
| 区间 | 营业收入 | 同比 | 归母净利 | 净利率 |
|---|---|---|---|---|
| 2025年全年 | 10.66亿 | — | 0.20亿 | 1.9% |
| 2026上半年 | 7.32亿 | +38.21% | 0.74亿 | 10.1% |
| 2026前三季 | 13.64亿 | +70.71% | 1.76亿 | 12.9% |
| 其中第三季 | 6.32亿 | +134.61% | 1.02亿 | 16.1% |
这张表最有信息量的不是增速,是净利率那一条线:从去年的1.9%,到上半年的10.1%,再到第三季单季的16.1%。同一个厂房、同一批人,赚钱效率一年之内提了八倍多,靠的不是省费用,是产品结构和价格。
那利润到底是从哪一段业务挤出来的?
公司自己的解释有三条:下游AI数据中心、光通信等市场需求大幅增加,磷化铟等化合物半导体材料销量同比增加;按合同约定交付前期签订的待履约合同,材料级锗产品销量同比增加;加大红外镜头市场开拓力度,镜头类产品订单同比增加。三条里最重的一条是第一条。
半年报的数据能把结构看清:化合物半导体材料上半年实现收入1.42亿元,同比增长154.57%,占营业收入的比重从上年同期的10.54%提升到19.42%,毛利率47.14%,同比提升33.10个百分点。
收入占比不到两成,毛利率接近五成,这块新业务贡献的是毛利增量,不是收入增量。锗产品是老本行,量大但毛利薄;磷化铟晶片量还没起来,但每一片的赚钱能力是老产品的几倍。这就是净利率能从1.9%跳到16%的根本原因。
磷化铟是干什么用的?它是光模块里激光器和探测器的衬底材料。光模块速率往上走,800G、1.6T,每一只模块里要用的激光器数量在增加,对衬底的需求跟着涨。AI数据中心把光互联的需求从"够用"拉到了"抢货",上游衬底就成了瓶颈环节。
市场讲云南锗业,眼睛都盯着磷化铟。但这家公司的底盘其实是锗:材料级锗产品(锗锭、二氧化锗)、红外级锗产品(锗单晶、镜片、镜头、红外热像仪)、光伏级锗产品(太阳能电池用锗晶片)、光纤级锗产品(光纤用四氯化锗)。
这四块今年的状态各不相同。红外级是公司自己点名的增长点,镜头类产品订单同比增加,原材料价格上涨也把产品均价推上去了。光伏级跟着航天发射节奏走,太阳能电池用锗晶片是卫星的标准配置。光纤级四氯化锗,只要算力网络和光纤光缆建设不停,需求就在。
这条腿的特点要讲清楚:周期性比磷化铟强,弹性没那么大,但它提供了现金流和利润的底盘。磷化铟是弹性,锗是底盘。只讲磷化铟不讲锗,会高估这家公司的成长性;只看锗不看磷化铟,会低估它的变化。
先看公司自己的产能数字:截至2025年底,磷化铟晶片产能15万片/年(2至4英寸),2025年实际生产10.01万片,2026年计划生产18万片。产量从10万片到18万片,是接近八成的提升。
这些数字放在一起该怎么比?先分清口径,再看增量。
再看扩产:公司2026年4月开始实施"高品质磷化铟单晶片建设项目",建设期18个月,在现有产能基础上扩建一条年产30万片的生产线(折合4英寸计算)。项目实施完成后,控股子公司云南鑫耀将具备年产45万片(折4英寸)高品质磷化铟单晶片的产能。
| 项目 | 数字 | 口径 |
|---|---|---|
| 现有产能 | 15万片/年 | 2至4英寸合计 |
| 2025年产量 | 10.01万片 | 实际生产 |
| 2026年计划产量 | 18万片 | 公司计划 |
| 扩产规模 | 新增30万片/年 | 折4英寸,建设期18个月 |
| 扩产后目标产能 | 45万片/年 | 折4英寸 |
两个口径能直接相加吗?不能。
这里必须提醒一句口径:现有15万片是2至4英寸合计,扩产的30万片是折4英寸,两个数字不能直接相加再喊"产能翻三倍"。能准确说的只有一句——公司披露的扩产后目标产能是45万片,口径为折4英寸。看研报时如果两个口径混着用,结论会被放大。
需求端的数据更热。据媒体引述Yole的统计,2026年全球磷化铟衬底需求预计260万到300万片(折2英寸),而有效产能只有约75万片,缺口超过七成。价格上,据钛媒体报道,2英寸光通信级衬底报价从2025年初的约800美元一片,涨到2026年4月的2300至2500美元一片。
技术进度也得跟上:公司在互动平台表示,4英寸磷化铟晶片正常批量交付,6英寸磷化铟晶片小批量供货,这条信息是10月19日给出的。4英寸批量、6英寸小批量,说明扩产不是纸面规划,产品已经在客户产线上跑了。
按滚动四个季度净利润约1.78亿元计算,515.44亿元市值对应的市盈率约290倍(中金财富行情接口给出的滚动市盈率为289.58倍)。就算第四季度跟第三季度一样赚1.02亿元,全年净利润大约2.78亿元,对应下来还是185倍左右。
290倍的市盈率,到底贵不贵?
这个数字说明一件事:现在的股价不是按今年的利润定价,是按2027年扩产落地之后的产能定价。市场愿意提前两年付钱,是因为缺口摆在那里、价格摆在那里、公司的扩产计划也摆在那里。
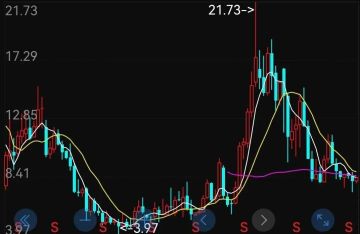
资金面的动静也值得记一笔:三季报前十大股东里,章建平第三季度增持1961.57万股,持股增至2627.55万股,占总股本4.02%。同时股价并不听话:年内最高132.87元出现在6月25日盘中,10月20日收在78.92元,从高点回撤约40.6%,年初至今仍上涨148.59%。
那市场在抢什么?抢的是2027年的产能。
一个涨了两倍多的股票回撤四成,说明什么?说明这个位置的定价权不在业绩手里,在预期手里。预期一变,价格就重来一遍。
先说判断标准。看这家公司不能用市盈率,得用两个更硬的指标:一是化合物半导体收入占营业收入的比重能不能继续往上走(上半年19.42%是起点),二是合同负债这个预收款指标能不能继续增加。这两个数字一起走强,说明量价齐升是持续的;只有一个走强,多半是价格在撑。
再说适用边界。这家公司适合能承受四成以上回撤、看得懂半导体材料周期的人;不适合拿它当稳健配置,也不适合用"业绩增了九倍"当买入理由——九倍是从亏损基数上算出来的,明年再比一次就没有这个基数了。
可执行的跟踪步骤有四条:每季度看化合物半导体收入占比是否继续上升;看合同负债环比是否继续增加;看扩产项目进度公告(18个月建设期,2027年下半年才可能形成产能);看公司披露的出货结构从4英寸往6英寸迁移的速度。
一句可以转述给同事的结论:业绩暴增是真的,估值贵也是真的,这两件事同时成立,不矛盾。
第一个信号是磷化铟价格。海外三家主要供应商都在扩产,住友电工把产能往上调,JX金属计划投千亿日元级资金扩产,AXT也在扩。扩产从开工到量产通常要一到两年,所以2027年之后供给会松动,价格能不能守住现在的位置,是这家公司最关键的变量。
第二个信号是公司自己的扩产节奏。18个月建设期,从2026年4月算起,真正形成产能要到2027年下半年。中间任何一个季度出现延期,市场对2027年的预期就要往后推。
第三个信号是锗这条腿。红外镜头订单、卫星用锗晶片、光纤用四氯化锗,这三块跟着政策和下游资本开支走,波动比磷化铟更大,但它决定了公司在磷化铟价格回落时的抗压能力。
最后把开头那几组数字再放一遍:营业收入13.64亿元增长70.71%,归母净利润1.76亿元增长869.79%,总市值515.44亿元,滚动市盈率约290倍。一家从亏损400万元走到单季盈利1.02亿元的公司,值得被认真看;但两百多倍的定价,也值得被认真怀疑。
如果你是已经拿着的人,就按第六条那四个指标逐季对,尤其是化合物半导体收入占比和合同负债这两项;如果你还在看,就等扩产项目的第一份进度公告,再用当时的产能口径重新算一遍估值。
关注「用心小站」,下一份财报出来,我们继续把这些数字一个一个拆开看。
关注用心小站,获取更多深度分析
风险提示:本文数据来自云南锗业2026年三季度报告与半年报、中金财富行情接口、公开媒体报道,仅作信息整理与产业分析,不构成投资建议。公司当前滚动市盈率约290倍,估值处于高位;磷化铟扩产项目建设期18个月,存在延期风险;海外厂商同步扩产,2027年后供给格局可能变化,产品价格存在回落风险;锗产品下游需求与出口政策存在不确定性。投资者应结合正式财报与行业供需变化谨慎判断。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing


微信公众号
 官方微信
 产品小程序