基金资讯
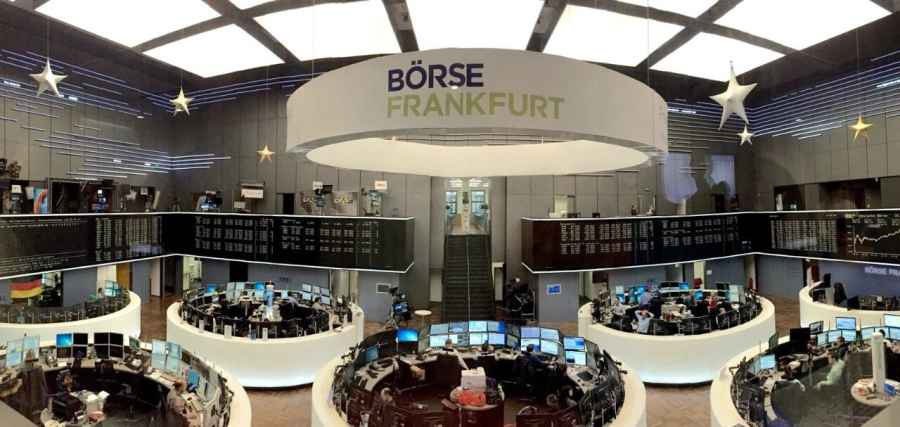
法兰克福证券交易所交易大厅,2014年12月22日资料照片;非本次交易日现场。Pythagomath,CC BY-SA 4.0。 图片来源页 许可。正文保留原比例,封面另行裁切,图片沿用原许可。
过去24小时,全球市场围绕央行利率维持、能源冲击与股票盈利分化重新定价。最新完成的美国10月29日交易日,纳指跌幅超过标普500和道指,欧洲主要指数则上涨;10月30日A股主要指数收跌,港股反弹。本文判断,当前更接近区域与风格分化,不能用一个统一的风险偏好方向解释所有资产。
全球市场整体呈现分化,重要背离是美国科技权重指数下跌、欧洲股市上涨,以及A股下跌与港股上涨并存。美国10月29日标普500收跌0.30%,纳指收跌1.38%;10月30日上证指数下跌1.44%,恒生指数上涨1.46%。这种差异说明,地区、行业权重与盈利消息共同影响表现,不能把某个市场涨跌直接当成全球资金一致转向。
| 资产与市场日期 | 已完成收盘/日终 | 状态、时区与来源 |
|---|---|---|
| 美国标普500/10-29 | 7720.39;-0.30% | 美东16:00收盘;群益期货 |
| 道指/纳指/10-29 | 52342.56/26184.72;-0.25%/-1.38% | 美东16:00收盘;群益期货 |
| 德国DAX/10-29 | 26076.22;+1.45% | 欧洲当地17:30收盘;群益期货 |
| 英国富时100/10-29 | 10726.28;+0.30% | 伦敦16:30收盘;群益期货 |
| 法国CAC40/10-29 | 7970.00;+1.05% | 欧洲当地17:30收盘;群益期货 |
| 日经225/10-30 | 暂未核验 | 当日收盘缺失,不用前日替代 |
| 美债2年/10-29 | 暂未核验 | 日终收益率缺失 |
| 美债10年/10-29 | 暂未核验 | 日终;Strong Tower二手汇总 |
| 美元指数/10-29 | 暂未核验 | 日终;Strong Tower二手汇总 |
| 黄金期货/10-29 | 暂未核验 | 近月结算;具体合约待核验 |
| WTI期货/10-29 | 暂未核验 | 近月结算;具体合约待核验 |
| 上证/10-30 | 3599.02;-1.44% | 北京15:00收盘;新华财经 |
| 深成指/10-30 | 10833.78;-2.73% | 北京15:00收盘;新华财经 |
| 创业板/10-30 | 2413.63;-4.13% | 北京15:00收盘;新华财经 |
| 科创综指/10-30 | 1421.31;-4.66% | 北京15:00收盘;新华财经 |
| 沪深300/10-30 | 3985.50;-1.39% | 北京15:00收盘;汇通财经/英为财情 |
| 恒生/恒生科技/10-30 | 23294.42/3754.90;+1.46%/+0.29% | 香港当日收盘;每日经济新闻 |
可核验的驱动因素最多保留三条。已确认事实是,欧洲央行10月29日维持三项利率,强调能源冲击增加通胀上行与增长下行风险;日本央行10月30日维持约1.25%的政策利率,同时提高未来ETF出售速度;中国公开消费基础设施指导意见,提出拓展合规融资渠道。这些事件分别作用于折现率、股票供给和项目需求,但并不自动构成当天价格变化的单一原因。
市场预期层面,投资者需要重新评估能源成本持续多久、央行会如何反应,以及盈利能否抵消较高融资成本。本文没有取得足够可靠的期货概率和资金调查,因此不提供“市场已定价多少次加息”之类数字。作者判断是,利率维持不变并不代表风险条件改善,能源冲击与政策路径仍需要分别核对。
美国科技指数明显弱于传统蓝筹,而欧洲主要指数上涨,显示简单的“全球科技带动所有风险资产”解释不成立。A股成长指数跌幅较深,港股消费方向却相对活跃,也说明同一地区的宏观背景无法完全覆盖行业差异。资产间同期变动是观察事实,因果关系仍需事件时点、行业数据与盈利证据支持。
对人民币资产,潜在传导可以沿三条线理解:国际利率影响折现与外部融资,油价影响进口成本与产业利润,海外风险偏好影响配置意愿和汇率预期。但A股、港股的投资者结构与行业权重不同,不能机械复制美国指数方向。本文未核验同期人民币汇率收盘,不以汇率猜测解释今天的股票表现。
未来24至72小时,首先观察北京时间10月30日夜间至31日凌晨美国交易时段的盈利与利率表现;其次关注周末能源供应和外交信息的官方确认;再次关注11月2日亚洲市场重开后的价格承接。日银展望报告全文安排在11月2日日本时间14:00,即北京时间13:00公布,略超本次72小时窗口,作为下一周期观察点单列,不提前写入已知结果。
欧洲央行10月29日决定,存款便利、主要再融资与边际借贷便利利率分别维持2.50%、2.65%与2.90%。官方同时表示,能源冲击可能提高通胀并压低增长,后续逐次会议、依赖数据决定政策。声明没有承诺一条固定利率路径,因此不能将按兵不动等同于未来降息保证。
能源上涨就能判断谁的利润改善吗?能源风险的资产传导并非只有油气生产端。若能源价格持续偏高,下游交通、制造和居民消费都会受到成本或购买力影响;但盈利变化还取决于采购合同、库存和价格转嫁。上述属于机制推演,不是对当日具体板块涨跌原因的确认。
日本央行10月30日维持政策利率约1.25%,并决定从2027年1月把ETF年度账面出售速度从约3300亿日元提高到约8600亿日元。官方市值换算约2.46万亿日元,使用特定历史市账比。它改变的是未来供给安排,不能写成今天已一次性卖出同样金额。
国内成品油价格自10月29日24时调整。国家发展改革委称,按机制汽柴油每吨应上调440元和420元,调控后实际分别上调345元和335元。这里记录的是官方成本缓冲安排,不能由此推断炼厂利润一定改善,也不能把单次调价当作未来油价路径。
10月30日公开的消费基础设施指导意见,支持商业设施更新、服务消费、停车充电、冷链和数字化设施,提出发挥政策性金融工具与REITs作用。政策事实是方向与工具框架,项目订单、投资金额和经营回报仍待后续落实。本文不把指导意见当作财政拨款或上市公司新增利润。
本次计划时点为北京时间10月30日22:48,美国10月30日现金市场仍在盘中,最新完成的现金交易日是10月29日,常规收盘对应北京时间10月30日04:00。道指收于52342.56点,下跌0.25%;标普500收于7720.39点,下跌0.30%;纳指收于26184.72点,下跌1.38%。这些数字由群益期货全球市场回顾与美联社当日收盘报道交叉核对。
但欧洲与美国的指数方向并不相同。为什么同一天的大盘结论会相反?行业权重与盈利变化需要分开核对。欧洲10月29日完成的交易日,德国DAX收于26076.22点,上涨1.45%;英国富时100收于10726.28点,上涨0.30%;法国CAC40收于7970.00点,上涨1.05%;欧洲斯托克50收于6212.35点,上涨0.72%。10月30日欧洲交易尚未完成,本表不把当天盘中报价冒充最新收盘。
美债、美元、黄金与原油需要采用与10月29日美国时段对应的日终或期货结算口径。当前仅取得二手汇总且合约定义未完成核对,表内明确保留缺失,不发布未经确认的数值。国债日终收益率不是某一股票交易所收盘价,期货结算也不等于现货最后成交。口径不同必须保留标签,不能拼成一个看似同步的瞬间快照。
其中部分跨资产数字尚未完成原始行情源复核,表内会直接写明待验证,不将其用作确定性的因果证据。亚洲其他主要指数当日收盘若未取得可靠出处,同样保留缺失。比特币没有取得符合本次窗口、可以证明显著波动的资料,因此不以随意时点的报价填表。
国际板块观察方面,纳指相对偏弱提示科技权重需要重点核对,但指数并不等于行业指数。能源、金融、消费、工业和医疗的同期板块收益率本次未完整取得,不能依据大盘表现编造强弱排名。后续补充必须使用同一交易日与同一分类体系。
北京时间10月30日15:00,A股完成当日交易。新华财经收评显示,上证指数收3599.02点,下跌1.44%;深证成指收10833.78点,下跌2.73%;创业板指收2413.63点,下跌4.13%;科创综指收1421.31点,下跌4.66%。科技成长方向的指数跌幅深于上证,属于可观察的风格差异。
沪市成交7642亿元、深市成交9102亿元,按这两个同口径数字相加,沪深合计成交16744亿元。创业板成交4542亿元、科创方向成交2358亿元属于相应市场内部口径,不再叠加到沪深总额,以免重复计算。成交额反映交易活跃程度,不能直接写成净流出。
指数下跌时,市场宽度提供了什么不同信息?沪深300与市场宽度已经补做交叉核验。早期资料曾出现3996.90点与3985.50点两组数字,本次补查采用汇通财经10月30日15:01发布值3985.50点、下跌1.39%,与英为财情历史行情及富途北京15:00收盘标签一致;3996.90点未获交叉支持,不采用。同花顺当日收盘快讯的沪深交易个股涨跌比为893:4602,分母只含该来源涨跌样本,不含平盘等证券。
港股北京时间10月30日收盘,恒生指数23294.42点,上涨1.46%;恒生科技3754.90点,上涨0.29%。两者涨幅不同,说明港股反弹并不等于科技全面领涨。每日经济新闻17:10报道消费股较活跃,南向资金净卖出超过35亿港元,进一步提醒我们不要从上涨直接倒推出所有资金净买入。
| 方向 | 相对表现 | 来源与限制 |
|---|---|---|
| 科技成长 | 半导体、传媒偏弱 | 新华财经10-30收评;精确板块收益率待核验 |
| 金融 | 银行相对活跃 | 同上;不外推所有非银 |
| 消费 | 白酒相对活跃 | 同上;不以股价证明消费总量回升 |
| 周期资源 | 港口航运相对活跃 | 同上;能源成本传导需后续核对 |
| 医药 | CRO等部分概念活跃 | 同上;不代表整个医药行业收益 |
| 先进制造/军工 | 精确表现暂未核验 | 不复用前一日行业排序 |
| 国际科技 | 纳指相对偏弱 | 10-29指数线索,不等于行业指数 |
| 国际能源/金融/消费/工业/医疗 | 同期板块收益率缺失 | 未完成同口径核验,不猜排名 |
新华财经当日收评记录,白酒、银行、港口航运以及部分医药概念相对活跃,影视院线、文化传媒、半导体等方向较弱。这里描述当日相对表现,不延伸为长期盈利排序,也不使用未经核验的传闻解释涨跌。板块强弱与公司财报之间还需要证据连接。
科技成长方面,指数回落与部分硬件方向承压同时出现,但不能把所有先进制造视为同一交易。金融方向需要同时看银行与非银差异;消费方向需要区分白酒、食品、家电和服务;周期资源则要区分能源价格受益端和成本承担端。表格保留未取得精确收益率的说明,不填猜测数字。
文化产业当天公布前三季度收入增4.3%、利润降7.3%,提供了经营分化的新证据,但累计行业统计无法解释每只传媒股当天表现。把数据公布与板块下跌并列记录是合理的,把前者直接认定为后者唯一原因则不成立。收入、利润和估值要分开讨论。
本次可复用的框架,是把政策事件对应到现金流、折现率和风险承担者。消费设施政策首先改变项目机会与融资渠道,随后才可能影响设备订单与运营收入;能源冲击先影响成本与售价,最后才落到利润;央行出售ETF先改变风险供给,再通过市场承接与预期影响价格。
但每条传导都存在反证条件。若项目需求不足,建设方向未必带来高回报;若企业能有效转嫁成本,能源上涨对利润的影响可能弱于直觉;若其他资金承接充足,央行减持也不必导致同等幅度下跌。研究应检查中间环节,而不是只保留首尾两个新闻标题。
对基金持有人,判断标准可以落在组合暴露上。是否集中于同一种成长因子,是否通过多个产品重复持有相同资产,是否承担未认识到的外币与能源成本风险?没有持仓穿透,基金数量多并不证明风险分散。本文提供检查方法,不给出交易指令。
未来24小时内,美国10月30日常规交易时段预计为北京时间21:30至次日04:00;该时段在本次计划时点处于盘中、尚未完成,不能提前写成收盘。未来48小时内关注能源和外交官方信息,具体临时发布时刻未知,不编造日程。未来72小时附近关注11月2日亚洲市场重开与后续日银材料。
本文仍有明确的数据边界:沪深300冲突已按多源收盘标签处理,部分海外资产原始源与国际行业收益率未完成核验,不能据此宣称全球资产一致避险或全面转强。保留这些缺口,比用旧数据补出一张完整但失真的表更重要。
读者可以拿走的结论是,今天最清楚的证据是区域和风格分化,最需要克制的是把同时发生的事件写成确定因果。未来若市场宽度改善、成长与权重差异收敛,再讨论风险偏好扩散;如果分化持续,则继续检查盈利、融资和持仓集中度。
资料口径:本稿归属2026年10月30日收盘周期,信息截止北京时间22:48,国内行情为当日已完成交易,欧美股市为10月29日已完成交易。价格与收益率不代表可成交报价,历史表现不保证未来收益,政策、地缘与流动性变化均可能带来波动。本文不构成投资建议。
了解基金、量化基金选择,加微信:yxxz798 入群。关注泰然视角,持续核对收盘事实与资产传导的证据。
可核验资料:来源1;来源2;来源3;来源4;来源5;来源6;来源7;来源8;
长按识别二维码,关注「泰然视角」
投资不迷路
先确认市场日期与观察时点。
再把事实与传导判断分开。
数据冲突解决前保留结论边界。
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing






微信公众号
 官方微信
 产品小程序